「貯蓄」と「貯金」は、日常会話ではほぼ同じ意味で使われる言葉です。しかし、金融や家計管理の観点では、両者が指す範囲には明確な違いがあります。貯金は主にお金をためる行為や銀行などに預けたお金を指す一方、貯蓄は預貯金だけでなく、株式や投資信託、積立型保険などを含む、より広い概念として使われます。
2026年11月現在、最新の公的な年間統計である総務省統計局の「家計調査(貯蓄・負債編)」2025年平均では、二人以上の世帯の貯蓄現在高は平均2,059万円、中央値は1,264万円でした。年代によっても保有額には大きな差があります。言葉の意味を理解するだけでなく、統計の読み方や生活防衛資金、先取り貯蓄の方法まで整理することが、無理のない家計管理につながります。
【基本を解説】貯蓄とは?貯金とは?意味と決定的な違い
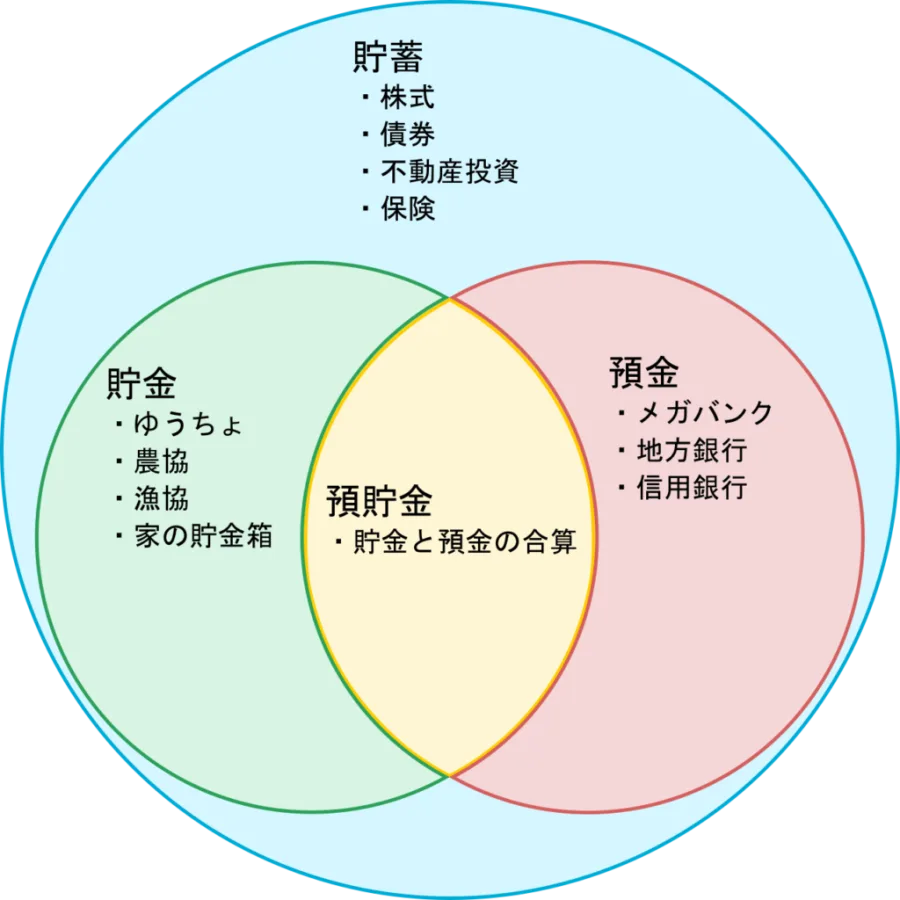
貯蓄と貯金の違いを理解するには、最初に、それぞれの言葉が示す対象を整理する必要があります。日常生活では同じように扱われることが多いものの、家計調査や金融商品の説明では、区別して使われる場面があります。
貯金とは、お金をためて保管すること貯金とは、一般的にお金をためること、またはためているお金を意味します。
例えば、毎月の給料から3万円を普通預金口座に移す、旅行のために毎月1万円を積み立てる、自宅に現金を保管するといった行為が貯金に当たります。
貯金の主な目的は、将来の支出に備えてお金を確保することです。日常生活で使うお金とは別に管理することで、急な出費や予定している買い物に対応しやすくなります。
また、金融機関によっては「貯金」という名称が正式に使われています。ゆうちょ銀行の通常貯金や定額貯金、JAバンクの貯金などが代表例です。
貯蓄とは、金融資産を含めてお金を蓄えること貯蓄とは、収入のうち消費に回さず、将来のために蓄えておくことを意味します。
貯金との大きな違いは、対象となる範囲です。貯蓄には銀行預金や郵便局の貯金だけでなく、株式、債券、投資信託、積立型の生命保険などが含まれる場合があります。
総務省統計局の家計調査でも、貯蓄現在高は預貯金だけではなく、生命保険の払込総額、有価証券、社内預金などを含む広い概念として集計されています。
つまり、現金を銀行口座に置いておくことも貯蓄の一部であり、金融商品を保有して将来に備えることも、広い意味では貯蓄に含まれます。
貯蓄と貯金の違いを簡単にまとめると両者の関係を一言で表すなら、貯金は貯蓄の一部に当たる、より限定的な概念です。
ただし、日常会話では「貯金額」と言いながら預金以外の金融資産も含めて話すことがあります。言葉の使い方は文脈によって異なるため、金融機関の資料や統計を読むときは、対象となる資産の範囲を確認することが大切です。
【比較表】貯金・預金・預貯金・貯蓄の違いと正しい使い分け
貯蓄と貯金を調べると、必ずといってよいほど登場するのが「預金」と「預貯金」です。これらは似た言葉ですが、金融機関や制度によって使い分けられています。
預金と貯金は預け先によって名称が異なる一般的に、銀行にお金を預けることを「預金」、ゆうちょ銀行やJAバンク、JFマリンバンクなどに預けることを「貯金」と呼びます。
例えば、三菱UFJ銀行や三井住友銀行の普通預金は「預金」です。一方、ゆうちょ銀行の通常貯金は「貯金」と呼ばれます。
どちらも金融機関にお金を預けて管理する仕組みであり、名称が違うからといって、貯金のほうが安全、預金のほうが有利という意味ではありません。
4つの言葉を比較| 用語 | 意味・対象 | 具体例 | 主な使い方 |
|---|---|---|---|
| 貯金 | お金をためること、または金融機関に預けたお金 | 通常貯金、定額貯金、積立貯金 | 日常的な貯蓄や目的別の積立 |
| 預金 | 銀行などの金融機関に預けたお金 | 普通預金、定期預金、当座預金 | 給与受取、生活費の管理、資金保管 |
| 預貯金 | 預金と貯金を合わせた総称 | 銀行預金、ゆうちょ銀行の貯金 | 家計管理、金融資産の分類 |
| 貯蓄 | 預貯金や有価証券、積立型保険などを含む広い概念 | 普通預金、定期預金、株式、投資信託、積立型保険 | 将来への備え、資産管理 |
金融経済教育推進機構(J-FLEC)の金融用語解説でも、預貯金は預金と貯金の総称として説明されています。
このように、預金と貯金は金融機関での名称の違い、貯蓄はより幅広い資産管理の概念という関係です。
貯蓄に含まれる金融資産はどこまで?貯蓄という言葉を使う際に注意したいのが、どの資産を含めているかという点です。
総務省統計局の家計調査では、主に次のような項目が貯蓄として扱われています。
- 通貨性預貯金:普通預金、通常貯金など。
- 定期性預貯金:定期預金、定額貯金、積立貯金など。
- 生命保険など:積立型生命保険や満期返戻金のある積立型損害保険など。
- 有価証券:株式、債券、投資信託など。
- 金融機関外の貯蓄:社内預金、勤務先の共済組合などに預けているお金。
一方、注意したいのが、統計上の貯蓄額と自分が考える資産総額は必ずしも一致しないことです。
例えば、総務省の家計調査では、生命保険などは加入後の払込総額、有価証券は原則として調査時点の時価など、資産の種類によって評価方法が異なります。また、たんす預金は貯蓄現在高に含まれません。
そのため、統計上の貯蓄額を、そのまま現在すぐに使えるお金と考えるのは適切ではありません。
【2026年最新統計】日本人の貯蓄額の平均と中央値・年代別の実態
自分の貯蓄が多いのか少ないのかを判断する際、参考になるのが公的な家計統計です。ただし、平均額だけを見ると、実際の一般家庭の貯蓄状況を誤解する可能性があります。
2025年の二人以上世帯の貯蓄平均は2,059万円総務省統計局が公表した「家計調査(貯蓄・負債編)」2025年平均結果によると、二人以上の世帯の1世帯当たり貯蓄現在高は2,059万円でした。
比較可能な2002年以降で最高水準となっています。前年の2024年は1,984万円で、2025年は75万円増加しました。
一方、中央値は1,264万円です。中央値とは、世帯を貯蓄額の少ない順に並べたとき、中央に位置する金額を指します。
平均値と中央値には795万円もの差があります。貯蓄額が非常に多い世帯が平均を引き上げるため、平均額が一般的な世帯の実感より高くなるのです。
実際に総務省統計局の解説では、平均の2,059万円を下回る世帯が全体の約3分の2を占めることも示されています。
したがって、貯蓄額を比較する場合は、平均値だけでなく中央値も確認する必要があります。
年代別の貯蓄額は60代が最も多い同じ2025年の家計調査では、世帯主の年齢階級によって貯蓄現在高にも違いが見られます。
- 40歳未満:994万円
- 40~49歳:1,381万円
- 50~59歳:1,756万円
- 60~69歳:2,843万円
- 70歳以上:2,471万円
最も貯蓄額が多いのは60~69歳の2,843万円です。40歳未満の994万円と比べると、約2.9倍の差があります。
ただし、年齢が上がるほど必ず貯蓄が増えるわけではありません。70歳以上では2,471万円となり、60~69歳より少なくなっています。
また、40歳未満の世帯では住宅ローンなどの負債も大きく、2025年の平均負債現在高は1,882万円でした。貯蓄額だけではなく、住宅ローンなどの負債も合わせて見ることが重要です。
貯蓄の内訳から見える家計の変化2025年の二人以上世帯の貯蓄現在高2,059万円を種類別に見ると、次のような構成になっています。
- 通貨性預貯金:710万円
- 定期性預貯金:511万円
- 有価証券:440万円
- 生命保険など:369万円
- 金融機関外:29万円
注目したいのは、普通預金などの通貨性預貯金が17年連続で増加している点です。一方、有価証券も前年から63万円増加し、3年連続の増加となりました。
これは、日常的に使いやすい預貯金を確保しながら、株式や投資信託などを保有する世帯もあることを示しています。
なお、ここで紹介した年代別データは二人以上世帯の平均であり、単身世帯の平均や個人の貯蓄目標を示す数字ではありません。世帯人数、収入、住居費、子どもの有無などによって必要な金額は変わります。
出典は総務省統計局「家計調査年報(貯蓄・負債編)2025年」「家計簿からみたファミリーライフ」です。
【本質を理解】貯蓄と資産形成の違い・貯蓄率と家計管理の考え方
貯蓄と貯金の違いを理解したら、次に押さえたいのが「資産形成」との関係です。お金をためることと、資産を増やしていくことは、似ているようで目的や手段が異なります。
貯蓄は資産形成を支える手段の一つ資産形成とは、将来の生活や目標に向けて、長期的に資産を築いていく取り組みです。
その方法には、大きく分けて貯蓄と投資があります。
貯蓄は、預貯金などを利用して元本の安全性や資金の使いやすさを重視する方法です。投資は、株式や投資信託などを保有し、値上がり益や配当などを期待する方法です。
金融庁のNISA特設ウェブサイトでも、家計管理とライフプランニング、金融商品の理解、長期・積立・分散投資が資産形成の基本として紹介されています。
重要なのは、貯蓄と投資を対立させないことです。急な出費に備える資金は預貯金で確保し、長期間使う予定のない資金については、リスクを理解したうえで投資を検討するという使い分けが考えられます。
貯蓄率とは?自分の家計を数値で把握する貯蓄率とは、収入のうち、どの程度を貯蓄に回しているかを示す割合です。
家計管理で簡易的に使う場合は、次の計算式で求められます。
貯蓄率(%)=毎月の貯蓄額÷手取り収入×100
例えば、毎月の手取り収入が30万円で、6万円を貯蓄している場合は、貯蓄率20%です。
一方、毎月の手取り収入が25万円で、3万円を貯蓄している場合は12%になります。
貯蓄率を把握すれば、収入が増えたときに生活費だけが膨らんでいないか、固定費を見直す余地があるかを判断しやすくなります。
ただし、統計上の家計貯蓄率には別の定義もあります。総務省統計局によると、国民経済計算での貯蓄率は貯蓄を可処分所得と年金受給権の変動調整額の合計で割る方法などで算出されます。家計調査の黒字率とも概念が異なるため、統計数値と個人の家計管理用の貯蓄率を混同しないようにしましょう。
貯蓄率20%は絶対に守るべき基準ではない家計管理の目安として、可処分所得の2割を貯蓄に回すという考え方があります。
例えば、手取り30万円なら6万円を貯蓄し、残り24万円で生活する計算です。
ただし、これはすべての家庭に当てはまる絶対的な基準ではありません。住宅ローンや教育費、介護費用などが重なる家庭では、毎月20%を確保することが難しい場合もあります。
大切なのは、最初から高い貯蓄率を設定して生活を圧迫することではありません。家計の収支を把握し、継続できる金額から始めることです。
【実践編】効率的な貯蓄方法と先取り貯蓄の仕組み・生活防衛資金の目安
貯蓄を増やすために、特別な金融知識や高収入が必ずしも必要なわけではありません。毎月の収支を整理し、貯蓄が自然に続く仕組みを作ることが出発点です。
先取り貯蓄は給料日に自動でお金を移す方法先取り貯蓄とは、給料を受け取った段階で、あらかじめ決めた金額を貯蓄用口座に移しておく方法です。
月末に余ったお金を貯める方法では、急な買い物や予定外の支出によって貯蓄額が変動しやすくなります。先取り貯蓄なら、生活費として使える金額が最初から明確になります。
具体的な仕組みは次のとおりです。
- 毎月の手取り収入を確認する。
- 家賃、光熱費、通信費などの固定費を把握する。
- 無理のない貯蓄額を決める。
- 給料日に自動振替されるよう銀行口座を設定する。
- 残った金額を生活費として管理する。
例えば、手取り30万円の人が毎月3万円を先取りする場合、生活費として使えるのは27万円です。
この仕組みを12か月続ければ、利息や取り崩しを考慮しない場合、年間36万円を確保できます。
金融庁のNISA特設ウェブサイトでも、給料日に一定額を自動で貯蓄用口座に移すなど、先に貯蓄に回す方法が家計管理の選択肢として紹介されています。
目的別に口座を分けると貯蓄が続きやすい貯蓄を効率よく進めるには、すべてのお金を一つの口座で管理するより、使う目的に応じて分ける方法も有効です。
- 生活費口座:家賃、食費、光熱費など毎月の支出を管理する。
- 緊急予備資金口座:病気や失業、急な修理などに備える。
- 目的別貯蓄口座:旅行、車の購入、住宅関連費用などに備える。
- 長期資産形成用:長期間使わない資金を対象に、必要に応じて積立投資などを検討する。
目的別に分けておくと、旅行用に積み立てたお金を日常の買い物で使ってしまうといった問題を防ぎやすくなります。
生活防衛資金はいくら必要?3~6か月分が一つの目安生活防衛資金とは、病気やけが、失業、収入減少など、予期しない出来事が起きたときに生活を維持するためのお金です。
法務省の生活関連資料では、生活防衛資金の目安として、1か月の生活費の3~6か月分が紹介されています。
例えば、毎月の最低限必要な生活費が25万円の場合、次のようになります。
- 3か月分:75万円
- 6か月分:150万円
- 12か月分:300万円
会社員で収入が比較的安定している場合は3~6か月分を出発点にできますが、自営業者やフリーランス、歩合制の仕事など収入が不安定な人は、より多めに備える方法もあります。
また、子どもがいる家庭や住宅ローンを抱えている家庭では、毎月の固定費だけでなく、教育費や保険料なども踏まえて金額を決める必要があります。
生活防衛資金は、増やすことよりも必要なときにすぐ使えることが優先です。そのため、値動きのある株式や投資信託だけで保有するのではなく、普通預金など流動性の高い預貯金を中心に管理する方法が適しています。
2026年に取り入れたい効率的な貯蓄の5つの方法毎月の貯蓄額を増やしたい場合は、収入を増やすことだけでなく、支出の仕組みを見直すことも大切です。
1. 固定費を優先的に見直す
スマートフォンの通信料金、使っていないサブスクリプション、保険料などを確認します。一度見直せば毎月の支出を継続的に減らせる可能性があります。
2. 給料日に自動積立を設定する
手動で貯蓄する手間を減らし、毎月決まった金額を自動的に移動させます。最初は少額から始め、生活に支障がない範囲で増やす方法が現実的です。
3. ボーナスの使い道を事前に決める
ボーナスが入ってから使い道を考えると、予定外の支出が増えやすくなります。あらかじめ貯蓄、生活費、旅行などに配分しておくと管理しやすくなります。
4. 短期資金と長期資金を分ける
数年以内に使う予定のお金や生活防衛資金は預貯金を中心に管理し、長期的な資産形成に使うお金は、リスク許容度に応じて投資を検討します。
5. 毎月の収支を記録する
家計簿アプリや銀行の家計管理機能などを使い、収入と支出を把握します。細かな支出まで完璧に記録するより、食費、住居費、通信費、娯楽費など大きな分類から管理するほうが継続しやすくなります。
貯蓄は短期間で大きな成果を出すことより、長期間にわたって続けられる仕組みを整えることが重要です。
【プロの結論】貯蓄と貯金は目的に応じて使い分けるのが正解
貯蓄と貯金の違いを理解したうえで、実際の家計管理では、言葉の定義以上に「何のためのお金なのか」を明確にが必要です。
毎月の生活費を確保するための預金、急な出費に備えるための貯金、将来の住宅購入や老後生活に向けた資産形成では、適した管理方法が異なります。
貯金を優先したい人- まだ生活防衛資金を十分に確保できていない人。
- 数年以内に住宅購入や車の買い替えを予定している人。
- 投資による元本割れを避けたい人。
- 毎月の収支が不安定で、すぐ使える現金を確保したい人。
こうした人は、まず預貯金を中心に生活の土台を整えることが優先です。
貯蓄と資産形成を並行したい人- 生活防衛資金を確保できている人。
- 当面使う予定のない資金がある人。
- 長期的な視点で資産を形成したい人。
- 価格変動や元本割れのリスクを理解している人。
こうした人は、預貯金を維持しながら、NISAなどの制度を利用した長期・積立・分散投資を検討する選択肢があります。
避けたいのは、貯蓄額だけを増やす家計管理貯蓄額を増やすこと自体が目的になってしまうと、必要な支出まで削り、日常生活の満足度が下がる可能性があります。
例えば、将来に備えて毎月の貯蓄額を増やしても、急な病気や転職、引っ越しなどに対応できる現金が不足していれば、結果的に貯蓄を取り崩すことになります。
また、預貯金だけで長期間資金を保有する場合には、物価上昇によって実質的な購買力が低下する可能性もあります。一方、投資には価格変動による損失の可能性があります。
したがって、預貯金の安全性と流動性、投資の収益性とリスクを理解し、目的や使う時期に応じて資金を配分することが合理的です。
貯蓄は生活を守るための土台、資産形成は将来の選択肢を広げるための取り組み。この2つを分けて考えることが、長く続けられる家計管理につながります。
【貯蓄と貯金の違い】に関するよくある質問(FAQ)
Q1:貯蓄と貯金は同じ意味ですか?
A1:日常会話では同じ意味で使われることがありますが、厳密には異なります。貯金は主にお金をためることや預けたお金を指し、貯蓄は預貯金、株式、投資信託、積立型保険などを含む幅広い概念です。
Q2:預金と貯金の違いは何ですか?
A2:一般的には預け先による名称の違いです。銀行に預けるお金は預金、ゆうちょ銀行やJAバンクなどに預けるお金は貯金と呼ばれます。両者をまとめて預貯金と表現します。
Q3:貯蓄には株式や投資信託も含まれますか?
A3:広い意味では含まれます。総務省統計局の家計調査でも、株式、債券、投資信託などの有価証券が貯蓄現在高に含まれています。ただし、調査によって金融資産の定義や集計対象は異なります。
Q4:2025年の日本の平均貯蓄額はいくらですか?
A4:総務省統計局の2025年家計調査によると、二人以上の世帯の貯蓄現在高は平均2,059万円、中央値1,264万円です。単身世帯の数値ではないため、世帯構成を確認して比較する必要があります。
Q5:貯蓄額の平均と中央値はどちらを参考にすべきですか?
A5:一般的な世帯の貯蓄状況を把握するには、中央値が参考になります。平均値は一部の高額貯蓄世帯の影響を受けやすいため、両方を確認することが大切です。
Q6:生活防衛資金は最低いくら必要ですか?
A6:一つの目安は生活費の3~6か月分です。毎月の必要生活費が25万円なら75万~150万円が目安になります。収入の安定性や家族構成、住宅ローンの有無などによって必要額は変わります。
Q7:貯金と投資はどちらを先に始めるべきですか?
A7:まずは毎月の収支を把握し、急な出費に対応できる生活防衛資金を確保することが基本です。そのうえで、当面使う予定のない資金について、リスク許容度に応じて長期・積立・分散投資を検討するとよいでしょう。
Q8:先取り貯蓄は毎月いくらから始めるべきですか?
A8:決まった正解はありません。まずは手取り収入の5~10%など、無理なく続けられる金額から始める方法があります。生活費が不足するほど高い金額を設定せず、家計の状況に応じて調整しましょう。
貯蓄と貯金は似た意味で使われますが、貯金はお金をためる行為や預けたお金を指し、貯蓄は預貯金や金融商品などを含む、より広い概念です。また、預金と貯金は金融機関によって名称が異なり、両者を合わせた呼び方が預貯金です。
2025年の総務省統計局のデータでは、二人以上世帯の貯蓄現在高は平均2,059万円、中央値1,264万円でした。ただし、年代や世帯構成、負債の有無によって状況は異なります。平均額だけを目標にする必要はありません。
まずは毎月の収支を確認し、生活防衛資金を確保すること。そのうえで、給料日に自動的に積み立てる先取り貯蓄を取り入れ、長期的に使わない資金については資産形成も検討することが現実的です。
お金をためる目的は、単に口座残高を増やすことではありません。急な出費に対応できる安心感を持ち、将来の選択肢を広げ、自分や家族の生活を安定させることにあります。
貯金で生活の安心を確保し、貯蓄と資産形成で将来に備える。この考え方を基本に、自分の収入やライフプランに合った家計管理を始めてみましょう。
主な参考資料・公的情報
- 総務省統計局「家計調査年報(貯蓄・負債編)2025年」
- 総務省統計局「家計簿からみたファミリーライフ・第4章 家計資産」
- 総務省統計局「統計FAQ 19B-Q01 1世帯当たりの貯蓄額と負債額」
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査 2025年」
- 金融経済教育推進機構(J-FLEC)「金融・証券用語集」
- 金融庁「NISA特設ウェブサイト・資産形成の基本」
- 法務省「仕事をしていない間に利用可能な各種制度など」