がん治療で家計を圧迫するのは、医療費だけではない。治療のために仕事を休んだり、勤務時間を減らしたりすれば、毎月の収入そのものが減少する可能性がある。
ここで大きな差になるのが、会社員と自営業者の公的な所得保障だ。
会社員には傷病手当金がある会社員などが加入する健康保険には、病気やけがで仕事を休んだ場合の「傷病手当金」がある。
協会けんぽの制度では、次の条件を満たす場合に支給される。
- 業務外の病気やけがで療養している。
- 仕事に就くことができない。
- 連続する3日間の待期期間を含め、4日以上仕事を休んでいる。
- 休業期間中に十分な給与が支払われていない。
支給額は原則として、直近12か月間の標準報酬月額の平均を30で割った金額の3分の2相当。支給期間は支給開始日から通算して最長1年6か月だ。
給与が一部支払われている場合には、傷病手当金との差額が支給されるケースもある。
ただし、傷病手当金は給与の全額を補填する制度ではない。住宅ローン、教育費、食費などの固定支出が大きい世帯では、給付を受けても家計が苦しくなる可能性がある。
自営業者は収入減少への備えが不足しやすい一方、自営業者やフリーランスが加入する市町村の国民健康保険には、会社員の健康保険と同じような傷病手当金の法定給付は原則としてない。
国民健康保険法では、市町村や国民健康保険組合が条例・規約によって傷病手当金を支給することは認められている。しかし、全国一律に会社員と同じ給付が受けられるわけではない。
つまり、がんの治療で仕事ができなくなった場合、自営業者は売上の減少を自分の貯蓄や民間保険などで補わなければならない可能性がある。
会社員と自営業者の保障比較| 比較項目 | 会社員 | 自営業者・フリーランス |
|---|---|---|
| 公的医療保険 | 健康保険 | 国民健康保険など |
| 高額療養費制度 | 原則利用できる | 原則利用できる |
| 傷病手当金 | 要件を満たせば支給 | 原則として法定給付なし |
| 収入減少への備え | 傷病手当金、勤務先制度、貯蓄 | 貯蓄、民間保険など |
| がん保険の検討 | 不足分を補う視点 | 医療費と生活費の両面から検討 |
会社員であっても、勤務先独自の休職制度や福利厚生によって保障内容は異なる。自営業者も、加入する国保組合や自治体の制度を確認する必要がある。
収入が途絶えたときの家計への影響が大きい人ほど、がん保険の診断給付金や就業不能への備えを検討する意味がある。
【必要な人・必要ない人】貯蓄と働き方から判断する具体的な基準
ここまでの制度と費用を踏まえると、がん保険は全員が加入すべき商品ではない。
重要なのは、がんになった場合に自分の家計がどれくらいの期間、収入減少や追加支出に耐えられるかという点だ。
がん保険が必要な人の特徴1. 十分な貯蓄がない人
貯蓄が少ない場合、治療費や通院費用が発生するだけで生活資金が不足する可能性がある。
高額療養費制度で保険診療の負担が抑えられても、保険適用外の費用や生活費は残る。
診断給付金があれば、治療費だけでなく、住宅ローンや生活費、家族の支出などにも柔軟に充てられる。
2. 自営業者・フリーランス
仕事を休むと売上が減少する事業形態では、治療中の収入減少が深刻になりやすい。
特に、本人が働かなければ売上が発生しない個人事業主は、医療費よりも生活費の確保を優先して保障を考えたい。
3. 住宅ローンや教育費などの固定支出が大きい人
子どもの教育費、住宅ローン、親の介護費用などを抱える世帯では、長期間にわたる収入減少が家計に与える影響が大きい。
十分な貯蓄がない場合は、診断給付金を中心とした保障が選択肢になる。
4. 治療の選択肢を経済的な理由で狭めたくない人
先進医療や通院治療など、特定の治療に伴う自己負担を心配している人には、それに対応した保障を検討する余地がある。
ただし、特約の対象となる治療と、実際に医師が推奨する治療は別問題だ。保障があるからという理由だけで治療方法を選ぶべきではない。
がん保険が必要ない人の特徴反対に、次のような人は、がん保険に加入せず貯蓄を優先する選択も合理的だ。
- 生活費とは別に、十分な緊急予備資金を確保している。
- 高額療養費制度を利用した後の医療費を問題なく支払える。
- 差額ベッド代や通院交通費なども貯蓄から負担できる。
- 会社の休職制度や健康保険の給付が充実している。
- 民間の医療保険や既存のがん保障で必要なリスクをカバーできている。
- 保険料を長期間支払うより、手元資金を増やすほうが家計に合っている。
特に、まとまった貯蓄があり、収入が減っても一定期間生活できる人は、保険で備える必要性が相対的に低い。
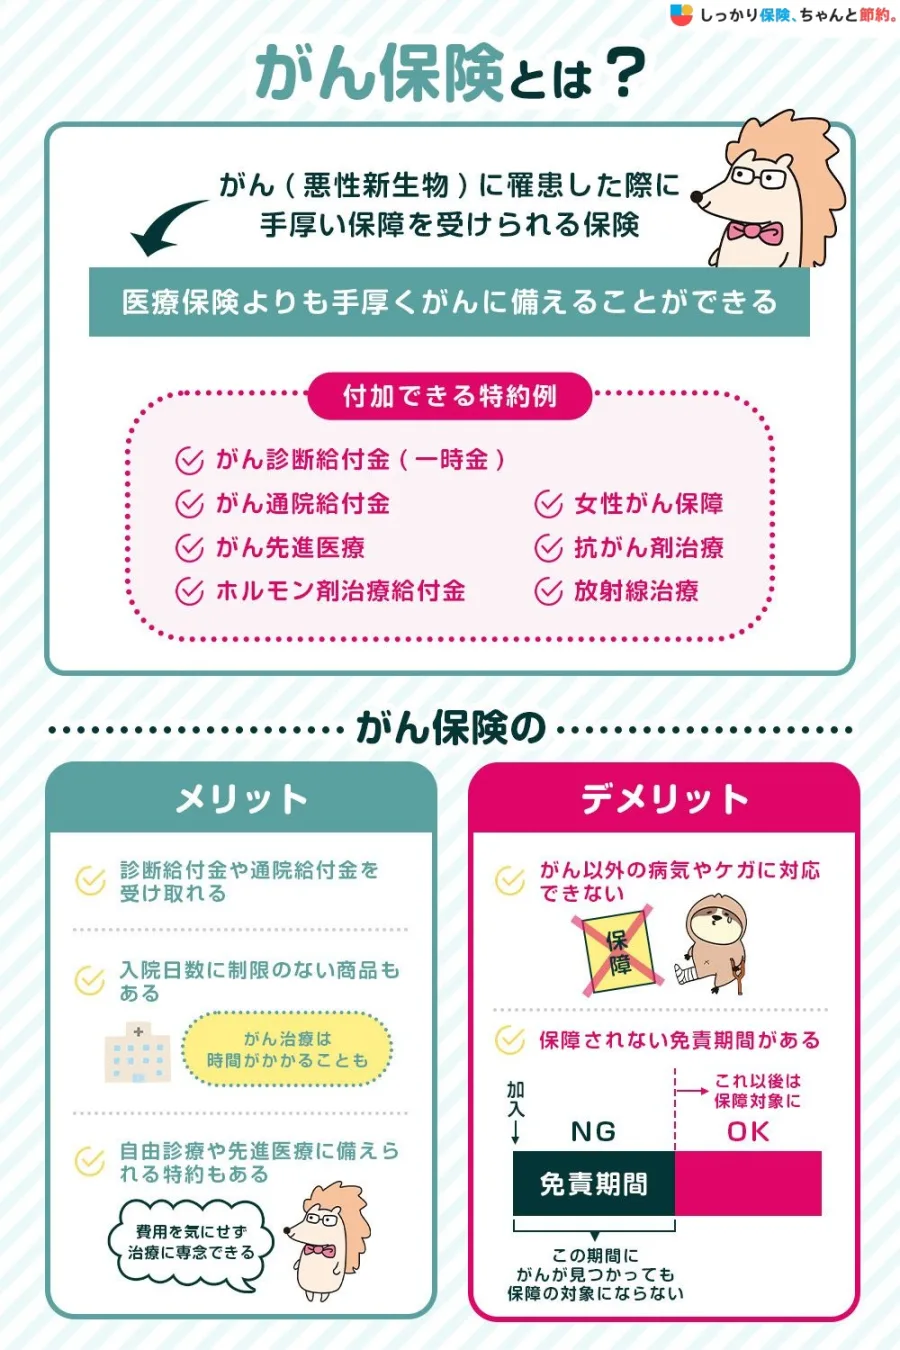
がん保険のメリット・デメリットを整理| 項目 | メリット | デメリット・注意点 |
|---|---|---|
| 診断給付金 | まとまった現金を自由に使える | 支給条件や回数に制限がある |
| 通院保障 | 通院治療に伴う支出を補える | 通院の定義や対象期間が商品ごとに異なる |
| 先進医療特約 | 対象となる先進医療の技術料に備えられる | すべての自由診療が対象ではない |
| 保険料 | 大きな支出が発生した際の家計への影響を抑えられる | 長期間加入すると累計保険料が大きくなる |
| 精神的な安心 | 治療中の経済的不安を軽減できる | 加入してもすべての費用を補えるわけではない |
がん保険の最大のメリットは、発生時期を予測できない大きな経済的リスクを、比較的小さな定期的支出に置き換えられることだ。
一方、最大のデメリットは、がんにならなかった場合でも保険料を支払い続ける可能性があること。
加えて、がん保険には一般的に90日間の待ち期間があり、その期間に診断確定されたがんは保障対象外となる商品が多い。保障開始日や対象となるがんの種類について、契約前に確認する必要がある。
【失敗しない選び方】診断給付金・通院給付金・保険料をどう比較する?
がん保険を選ぶときは、保障内容を増やすことよりも、自分の家計で本当に不足している部分を補えるかどうかを重視したい。
診断給付金は優先的に比較したい保障診断給付金は、がんと診断確定された場合などに、まとまった金額を受け取れる保障だ。
例えば、治療費、生活費、通院交通費、住宅ローンなど、使い道を限定せずに利用できる商品がある。
入院日数や通院回数に左右されにくいため、治療方法が多様化した現在のがん保険では、比較する価値が高い保障といえる。
確認したい要点は次のとおり。
- 初回の診断確定でいくら受け取れるか。
- 再発・転移した場合にも給付されるか。
- 2回目以降の給付には何年の間隔が必要か。
- 上皮内新生物なども同額保障されるか。
- 給付回数に上限があるか。
特に、2回目以降の給付条件は重要だ。初回だけ給付される商品と、一定期間ごとに複数回受け取れる商品では、長期療養への対応力が違う。
通院給付金は入院を伴わない治療にも対応するかがん治療では、外来で抗がん剤治療や放射線治療を受けるケースがある。
そのため、入院後の通院だけを保障する商品では、入院を伴わない治療に対応できない場合がある。
通院給付金を比較するときは、次の点を確認したい。
- 入院後の通院だけが対象か。
- 入院を伴わない通院治療も対象か。
- 抗がん剤治療や放射線治療が対象か。
- 通院日数や給付期間に制限があるか。
- 治療を受けた月ごとに給付されるタイプか。
入院日数だけを基準にするのではなく、実際の治療方法に対応した保障かどうかが重要だ。
がん保険の保険料と貯蓄、どちらを優先するべきか保険料と貯蓄を比較するときは、毎月の金額だけでなく、長期間の累計支出を考える必要がある。
例えば、次の計算式で保険料の累計を把握できる。
累計保険料=月額保険料×12か月×加入年数
この金額を、同じ期間に貯蓄した場合と比較してみる。
ただし、単純に保険料の累計と給付金を比較するだけでは、保険の価値は判断できない。保険は、少ない自己資金で大きな保障を確保できる点に意味があるからだ。
また、生命保険文化センターによると、更新型のがん保険は更新時に年齢や保険料率に応じて保険料が再計算され、通常は更新前より高くなる。終身型でも、終身払いか有期払いかによって総支払額は変わる。解約返戻金がない商品もある。
比較するときは、次の項目を確認しておきたい。
1. 月額保険料と年間保険料
2. 60歳・70歳・80歳までの累計保険料
3. 更新による保険料の上昇
4. 終身保障か定期保障か
5. 解約返戻金の有無
6. 保険料払込免除の条件
がん保険の特約には、先進医療、通院、抗がん剤、放射線治療などがある。
すべての特約を付ければ安心感は増すかもしれないが、毎月の保険料が高くなれば、生活費や貯蓄を圧迫する。
優先順位としては、次の考え方が合理的だ。
- まず診断給付金で、治療開始直後のまとまった支出に備える。
- 次に通院・薬物療法など、継続治療への保障を検討する。
- 先進医療特約は、対象範囲と追加保険料を確認して判断する。
- 入院給付金や死亡保障は、既存の保険との重複を確認する。
保障内容の充実度だけではなく、長く無理なく払い続けられることが重要だ。
【プロの結論】がん保険は医療費よりも家計の耐久力で判断するがん保険の加入を考える際、最初に「がんになったら治療費はいくら必要か」と考える人は多い。
しかし、2026年8月の高額療養費制度改正を踏まえると、もう一つ重要な問いがある。
それは、公的医療保険で抑えられない支出と、仕事を休んだときの収入減少に、自分の家計がどこまで耐えられるかということだ。
例えば、同じ年収500万円の人でも、貯蓄が1,000万円ある人と、貯蓄が50万円しかない人では、がんになった場合の経済的リスクが違う。
また、会社員と自営業者では傷病手当金の有無が異なり、必要な保障も変わる。
そのため、がん保険の必要性は年齢や年収だけでは決められない。
本当に考えるべきなのは、次の3点だ。
- 公的医療保険を利用した後に残る医療費を支払えるか。
- 治療が長引いても生活費を維持できるか。
- 貯蓄を大きく取り崩さずに治療を続けられるか。
この3点を満たせるなら、がん保険に加入しないという選択も十分合理的だ。逆に、どれか一つでも不安が大きいなら、不足部分を民間保険で補う価値がある。
【がん保険必要か】に関するよくある質問(FAQ)
Q1:高額療養費制度があれば、がん保険はいらない?
A1:必ずしも不要ではない。高額療養費制度は保険診療の自己負担を軽減する制度であり、差額ベッド代、食事代、通院交通費、先進医療の技術料などは原則として対象外。また、治療中の収入減少も補填しない。これらを貯蓄で十分にカバーできるかが判断基準になる。
Q2:2026年8月の高額療養費制度改正で、がん保険は必要なくなった?
A2:必要性がなくなったわけではない。年間上限の新設によって長期療養者の負担が軽減される一方、月額上限も見直された。公的保障で対応できる医療費と、民間保険で補うべき生活費・保険適用外費用を分けて考える必要がある。
Q3:自営業者は会社員よりがん保険が必要?
A3:一般的には、収入減少への備えという点で自営業者のほうが民間保障を検討する余地は大きい。会社員には要件を満たせば傷病手当金が支給されるが、市町村の国民健康保険には原則として同様の法定給付がない。ただし、貯蓄や事業の継続体制によって必要性は変わる。
Q4:先進医療特約だけ加入すれば十分?
A4:先進医療特約は、対象となる先進医療の技術料を補うための保障であり、一般的な治療費や収入減少を補うものではない。診断給付金や通院保障などとの役割の違いを理解して選びたい。
Q5:がん保険と貯蓄はどちらを優先するべき?
A5:生活費や緊急時の資金を確保することを優先したうえで、貯蓄だけでは対応しにくい大きな支出を保険で補う考え方が合理的だ。保険料が高く、貯蓄を続けられなくなるような契約は避けたい。
2026年11月現在、がん保険の必要性を判断するうえで、高額療養費制度の改正は重要な転換点になっている。
2026年8月から年間上限が導入され、多数回該当も維持されたことで、長期療養に対する公的保障の仕組みは変化した。加えて、2027年8月には所得区分の細分化なども予定されている。
一方、差額ベッド代、食事代、交通費、先進医療の技術料、治療中の収入減少まで公的制度がカバーしてくれるわけではない。
最終的な判断基準は、次のように整理できる。
- 貯蓄が少ない人:診断給付金を中心に検討する。
- 自営業者:治療費に加えて収入減少への備えを重視する。
- 会社員:傷病手当金や勤務先の休職制度を確認して不足分を補う。
- 十分な貯蓄がある人:保険料を支払うより貯蓄を優先する選択もある。
- 先進医療への備えを重視する人:特約の対象範囲と費用対効果を確認する。
大切なのは、がんへの不安から保障を増やし続けることではない。
公的医療保険、勤務先の制度、貯蓄、民間保険を組み合わせ、自分の家計にとって不足している部分を明確にすることだ。
がん保険は、がんになったときに必ず得をするための商品ではない。治療によって家計が崩れるリスクを、無理のない保険料で移転するための商品である。
この視点で保障を比較すれば、必要以上に保険料を支払うことも、必要な備えを削りすぎることも避けやすくなる。
主な参考資料:厚生労働省「高額療養費制度を利用される皆さまへ」「先進医療の概要について」、全国健康保険協会「高額療養費」「傷病手当金」、国立がん研究センター「がんの統計2026」「医療費の負担を軽くする公的制度」、公益財団法人生命保険文化センター「生活保障に関する調査」「がん保険」。制度・商品条件は変更される場合があるため、加入・請求時には最新の公式資料と約款を確認してください。