給与明細は何年間保管すればよいのでしょうか。毎月受け取る書類だけに、数年分を残しておくべきなのか、古いものは捨てても問題ないのか、判断に迷う人は少なくありません。特に2026年現在、労働基準法では賃金台帳などの保存期間が原則5年に延長されている一方、経過措置として当分の間は3年間とされています。このルールは、給与明細を受け取る個人にも適用されるのでしょうか。
実は、給与明細そのものについては、個人にも会社にも一般的な法定保存義務はありません。ただし、会社が作成する賃金台帳や労働時間の記録には別の保存義務があります。給与明細を安易に処分すると、未払い残業代の確認や税金の還付申告、収入証明などで困る可能性もあります。2026年11月時点の法律と公的資料をもとに、保管期間の考え方、電子給与明細の管理、紛失時の対応まで整理します。
【先に結論】給与明細の保管期間は何年?個人と会社では義務が違う
給与明細の保管期間を考えるとき、最初に理解したいのは、給与明細を受け取る従業員と、給与を支払う会社では法律上の立場が異なるという点です。
個人には給与明細の法定保管義務がなく、会社にも給与明細そのものを一定年数保存する一般的な法定義務はありません。一方、会社には賃金台帳を作成し、労働者名簿や労働時間の記録などを保存する義務があります。
個人は給与明細を何年間保管すればいい?従業員本人については、給与明細の保管年数を直接定めた法律上の規定はありません。
そのため、古い給与明細を処分したとしても、それだけで法律違反になるわけではありません。退職した後も、個人が給与明細を3年間、5年間、あるいはそれ以上保存しなければならないという一律の決まりはありません。
ただし、法律上の義務がないことと、実際に保管する必要がないことは別問題です。
給与明細には基本給、残業手当、各種手当、所得税、住民税、社会保険料などが記録されています。後から給与額や控除額に疑問が生じたとき、当時の明細があれば会社の説明や銀行への振込額と照合できます。
実務上は、少なくとも5年間を目安に保存する方法がおすすめです。
会社は給与明細を何年間保存する義務がある?会社には、所得税法第231条に基づき、給与を支払う際に給与等の支払明細書を従業員に交付する義務があります。
しかし、交付義務と保存義務は別のものです。給与明細の控えそのものについて、労働基準法が一律の保存年数を定めているわけではありません。
会社が法律上保存しなければならないのは、給与明細と関連する賃金台帳や労働者名簿、労働時間に関する記録などです。
したがって、「会社には給与明細を5年間保存する義務がある」という説明は正確ではありません。正しくは、給与明細そのものと、給与計算の根拠となる法定記録を区別する必要があるということです。
【2026年最新】給与明細と賃金台帳の違い・会社の保存義務を比較
給与明細の保管期間をめぐる混乱は、給与明細と賃金台帳が同じ書類だと誤解されやすいことにも原因があります。
両者は給与に関する情報を扱いますが、目的と法的な位置付けは異なります。
給与明細と賃金台帳は何が違う?給与明細は、従業員に対して、その月に支払われる給与の金額や控除額などを知らせる書類です。
一方、賃金台帳は、会社が労働者ごとの賃金計算の基礎や支給額などを記録する法定帳簿です。
厚生労働省が示す労働基準法第108条では、会社は事業場ごとに賃金台帳を作成し、賃金を支払う都度、必要事項を記入するよう定めています。
賃金台帳には、主に次の事項を記載します。
- 労働者の氏名・性別
- 賃金計算期間
- 労働日数
- 労働時間数
- 時間外労働・休日労働・深夜労働の時間数
- 基本給や各種手当の金額
- 賃金から控除した金額
給与明細と賃金台帳には共通する情報もありますが、賃金台帳には労働日数や労働時間など、給与計算の根拠となる情報も記録されます。
会社が保存すべき書類と保管期間の比較それぞれの書類の役割と保存期間を整理すると、次のようになります。
| 書類・記録 | 主な役割・法律上の位置付け | 保存期間・扱い |
|---|---|---|
| 給与明細 | 従業員に給与額や控除額を知らせる支払明細書。所得税法第231条に交付規定がある。 | 明細そのものの一般的な法定保存年数は定められていない。 |
| 賃金台帳 | 労働基準法第108条に基づき会社が作成する法定帳簿。 | 原則5年・経過措置3年 |
| 労働者名簿 | 労働者の氏名、雇入れ、退職などを記録する書類。 | 原則5年・経過措置3年 |
| 出勤簿・タイムカードなど | 始業・終業時刻や労働時間を確認するための記録。 | 原則5年・経過措置3年 |
| 源泉徴収票 | 年間の給与収入や源泉徴収税額などを証明する書類。 | 給与明細とは別の書類。個人は実務上5年以上の保管がおすすめ。 |
この比較で特に重要なのは、給与明細と賃金台帳の保存期間を混同しないことです。
会社が賃金台帳を3年間保存しているからといって、従業員に渡した給与明細も必ず3年間保管しているとは限りません。
また、賃金台帳の記載事項を満たしていれば、一定の帳簿をまとめて調製することも認められています。厚生労働省の労働関係資料でも、賃金台帳と源泉徴収簿を合わせて調製できることや、電子データで記録・保存できることが説明されています。
【法律を詳しく解説】労働基準法第109条の5年・3年と第115条の時効
給与明細の保管期間を調べると、必ずといってよいほど登場するのが、労働基準法第109条と第115条です。
この2つの条文は、会社の記録保存義務と、従業員が賃金を請求できる期間に関係しています。2026年現在のルールを正確に理解するには、2020年4月の法改正と経過措置を押さえる必要があります。
労働基準法第109条は原則5年間の保存を定めている労働基準法第109条は、会社が保存すべき労働関係書類について規定しています。
対象となるのは、労働者名簿、賃金台帳、雇入れや解雇、災害補償、賃金その他の労働関係に関する重要な書類です。
2020年4月1日に施行された改正法では、従来3年間だった記録保存期間が原則5年間に延長されました。
ただし、労働基準法第143条の経過措置により、当分の間は3年間とされています。
そのため、2026年11月時点では、法律の本文に5年間と記載されていても、実際に適用される保存期間は経過措置によって3年間です。
労働基準法第115条の賃金請求権の時効も3年間もう一つ重要なのが、労働基準法第115条です。
同条では、賃金請求権の消滅時効期間を原則5年間と定めています。しかし、こちらも第143条の経過措置によって、退職手当を除く通常の賃金については当分の間3年間とされています。
つまり、2026年現在の通常の未払い賃金については、基本的に請求できる期間は3年間です。退職手当については5年間という別の扱いになります。
この改正の背景には、未払い賃金などの労働問題が発生した際に、労働者が権利を行使できる期間と、会社が証拠となる記録を保存する期間を整合させる目的があります。
2020年4月の法改正から2026年までの経緯- 2020年3月まで:賃金台帳などの保存期間は原則3年間。賃金請求権の消滅時効は原則2年間。
- 2020年4月1日:労働基準法の改正が施行され、保存期間と賃金請求権の時効が原則5年間に延長。
- 2020年4月以降:経過措置として、保存期間と通常の賃金請求権の時効は当分の間3年間に設定。
- 2026年11月:原則5年という法律の規定と、経過措置による3年間の実際の適用を区別する必要がある。
ここで注意したいのは、3年間の保存期間が必ずしも給与明細の発行日から単純に数えられるわけではないことです。
労働基準法施行規則第56条では、賃金台帳は最後に記入した日を起算日とし、賃金の支払期日がそれより遅い場合には、その支払期日を起算日とする扱いが定められています。
したがって、会社側の保存期間を判断する際には、書類の種類と起算日も確認しなければなりません。
【捨てる前に確認】給与明細を個人で5年間保管するメリットと理由
法律上の保存義務がないなら、給与明細はすぐに捨ててもよいのでしょうか。
答えは、法的には処分しても問題ありませんが、実生活では保管しておくメリットが大きいということです。
給与明細は単に手取り額を確認する書類ではありません。毎月の労働実績と給与計算の内容を振り返るための資料でもあります。
1.未払い残業代や給与の計算ミスを確認できる給与明細を残しておけば、基本給、時間外手当、休日手当、深夜手当などの支給額を月ごとに比較できます。
例えば、繁忙期に残業時間が増えたにもかかわらず、残業手当がほとんど変わっていない場合、計算方法や勤怠記録に問題がないか確認するきっかけになります。
また、基本給の変更や役職手当の追加、通勤手当の変更なども過去の明細と比較すれば把握しやすくなります。
未払い賃金を請求する可能性がある場合には、給与明細だけでなく、タイムカード、勤務表、雇用契約書、銀行口座の入金履歴なども合わせて保存しておくと役立ちます。
2.税金や社会保険料の控除額を確認できる給与明細には、所得税、住民税、健康保険料、厚生年金保険料、雇用保険料などの控除額が記載されています。
月によって控除額が変化した場合、過去の明細があれば、その理由を確認しやすくなります。
特に転職や退職、扶養状況の変更などがあったときは、控除額の推移を確認する資料として利用できます。
社会保険料の控除内容について疑問がある場合も、給与明細を手元に残しておけば、会社や関係機関に問い合わせる際の参考になります。
3.住宅ローンや賃貸契約などの収入証明に役立つ金融機関で住宅ローンや自動車ローンを申し込む場合、勤務先や年収、毎月の収入状況などを確認されることがあります。
一般的な年収証明には源泉徴収票や所得証明書が使われますが、給与明細も直近の収入状況を補足する資料として役立つ場合があります。
賃貸住宅の入居審査、保育関連の手続き、各種給付や支援制度の申請などでも、収入状況の確認を求められることがあります。
必要な書類は提出先によって異なるため、給与明細だけですべての収入証明に対応できるわけではありません。それでも、毎月の収入を示す資料を残しておくことには意味があります。
4.還付申告などの税務手続きに備えられる国税庁によると、確定申告をする義務がない給与所得者でも、源泉徴収された所得税が納め過ぎになっている場合には還付申告ができます。
還付申告は、その年の翌年1月1日から5年間提出できます。
この制度を利用する際には、基本的に源泉徴収票など年間の所得や税額を確認できる資料が重要になります。給与明細は月ごとの支給額や源泉徴収税額を確認する補助資料として役立ちます。
なお、還付申告の5年間という期限は、給与明細そのものの法定保存期間ではありません。この2つを混同しないようにしましょう。
給与明細と源泉徴収票は両方保管するべき?給与明細と源泉徴収票は、どちらも給与に関する書類ですが、記載内容と用途が異なります。
給与明細は月ごとの給与額や控除額を確認する書類です。一方、源泉徴収票は1年間の給与収入、給与所得控除後の金額、所得控除、源泉徴収税額などを確認するための書類です。
年末調整や確定申告、住宅ローンなどの手続きでは、源泉徴収票が必要になるケースが多くあります。
そのため、給与明細は5年間、源泉徴収票も少なくとも5年間を目安に保管しておくと、税務や収入証明の場面で困りにくくなります。
【紙・電子別】給与明細の正しい保管方法とデータ管理の注意点
給与明細を5年間保管するなら、必要なときにすぐ取り出せる状態にしておくことが大切です。
紙の給与明細と電子給与明細では管理方法が異なります。それぞれの特徴に合わせた保存方法を選びましょう。
紙の給与明細は年度別・月別に整理する紙の給与明細を受け取っている場合は、年度ごとにクリアファイルや書類ケースを用意する方法が簡単です。
例えば、2026年分の給与明細なら、1月から12月までを月順に並べて保管します。
転職した場合は、勤務先ごとに分けておくと、過去の給与情報を確認するときに便利です。
紙の書類は、湿気や日光による劣化、紛失に注意してください。重要な書類はスキャンしてPDF化し、デジタルデータでも保存しておくと安心です。
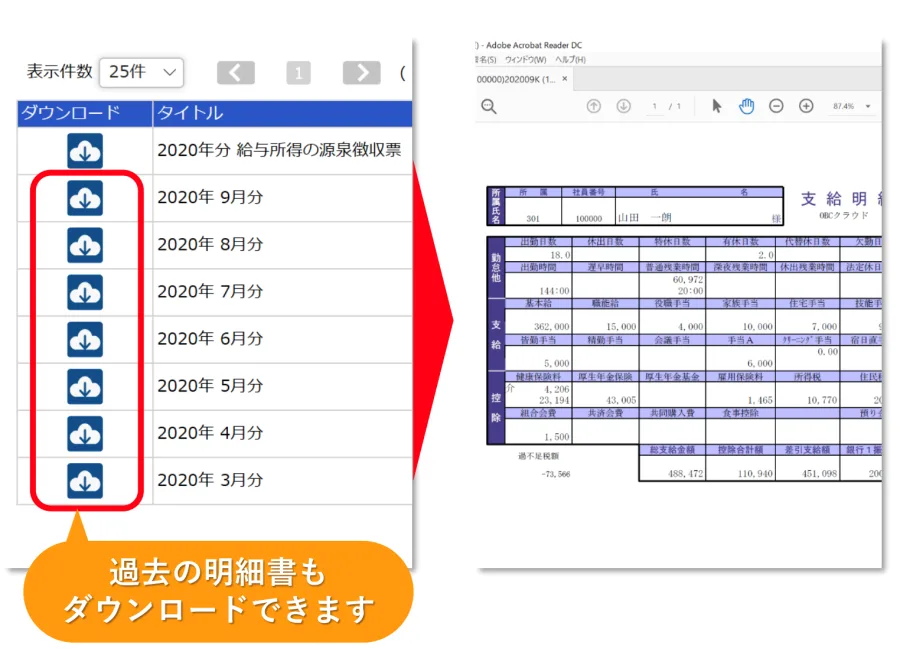
電子給与明細はPDFでダウンロードして保存するWeb上の給与明細サービスや会社の専用アプリを使っている場合、画面上で確認できるだけで安心しないようにしましょう。
退職やシステム変更によって、過去の給与明細にアクセスできなくなる可能性があります。
おすすめの保存方法は、毎月の給与明細をPDF形式でダウンロードし、個人で管理できる保存先に保管することです。
ファイル名は、次のように統一すると検索しやすくなります。
- 2026-01_給与明細.pdf
- 2026-02_給与明細.pdf
- 2026-03_給与明細.pdf
加えて、次のような管理方法を組み合わせると、長期間の保存に適しています。
- パソコンやスマートフォンに保存する。
- アクセス制限を設定したクラウドストレージにもバックアップする。
- 重要なデータは外付けストレージなどにも複製する。
- 端末やクラウドアカウントには強固なパスワードと多要素認証を設定する。
給与明細には氏名や収入、社会保険料などの個人情報が含まれます。誰でもアクセスできる共有フォルダや、セキュリティ対策が不十分な場所に保存することは避けましょう。
電子給与明細は本人の承諾が必要給与明細の電子交付は、紙の明細を単にPDFに置き換えればよいというものではありません。
国税庁が説明する所得税法第231条では、給与支払者は受給者の承諾を得たうえで、支払明細書に記載すべき事項を電磁的方法で提供できます。
電子交付については、あらかじめ利用する電磁的方法の種類や内容を示し、書面または電磁的方法で承諾を得る必要があります。
また、電子交付を受けている従業員から書面での交付を求められた場合、会社は書面による給与明細を交付する必要があります。
つまり、電子給与明細は法律上認められた交付方法ですが、従業員が必要なときに内容を確認できる環境を整えておくことが大切です。
【紛失・再発行】給与明細をなくした場合の対応と会社への依頼方法
給与明細を捨ててしまった、電子明細のログイン情報が分からなくなった、転職後に以前の給与明細が必要になったというケースもあります。
このような場合は、まず以前の勤務先に相談することが現実的な対応です。
給与明細の再発行は会社に義務がある?会社には給与支払時の明細交付義務がありますが、紛失後の再発行については、所得税法第231条に明確な義務規定が設けられているわけではありません。
そのため、従業員から再発行を依頼されても、会社が必ず同じ給与明細を再発行しなければならないとは限りません。
会社によっては、過去の給与データを管理しており、再発行や給与支払証明書の発行に対応している場合があります。
ただし、給与明細そのものを保存しているかどうかは会社の管理方法によって異なります。
再発行を依頼するときに伝える内容人事部や給与担当者に問い合わせる際は、次の情報を伝えると手続きが進みやすくなります。
- 氏名
- 在職時の所属部署
- 対象となる給与の年月
- 再発行が必要な理由
- 紙または電子データなど希望する受取方法
退職済みの場合は、在職時の社員番号や勤務期間も伝えると本人確認がスムーズになることがあります。
また、給与明細そのものの再発行が難しい場合には、給与支払証明書など代替書類を発行できるか相談してみましょう。
給与明細を再発行できない場合の代替資料給与明細が手に入らなくても、目的によっては別の資料で必要な情報を確認できる場合があります。
- 源泉徴収票:年間の給与収入や源泉徴収税額を確認できる。
- 銀行口座の入金履歴:実際に振り込まれた給与額を確認できる。
- 給与支払証明書:会社が発行できる場合、指定期間の給与額を証明できる。
- 雇用契約書・労働条件通知書:基本給や手当など、契約上の労働条件を確認できる。
- 勤怠記録:残業時間や出勤日数を確認するための資料になる。
ただし、銀行口座の入金履歴だけでは、所得税や社会保険料などの控除内訳までは分かりません。未払い残業代などの問題を確認する場合は、複数の資料を組み合わせる必要があります。
未払い賃金や不適切な控除が疑われる場合給与明細を紛失していても、賃金請求権が直ちになくなるわけではありません。
会社が保存している賃金台帳や労働時間の記録、銀行口座の入金履歴、勤務表などが確認の手掛かりになります。
会社との話し合いで解決できない場合は、労働基準監督署や総合労働相談コーナーなどに相談する方法があります。
特に未払い残業代については、請求できる期間に制限があります。問題に気付いた時点で、関連資料を確保し、早めに相談することが大切です。
【給与明細の保管期間】に関するよくある質問(FAQ)
Q1:給与明細は3年を過ぎたら捨ててもいい?
A1:法律上、個人に給与明細の保管義務はないため、3年を過ぎたものを処分しても問題ありません。ただし、未払い賃金の確認や税務手続きなどに備えるなら、最低5年間の保管がおすすめです。
Q2:会社は給与明細を5年間保存しなければならない?
A2:給与明細そのものについて、労働基準法に一律の保存義務はありません。会社が保存義務を負うのは賃金台帳や労働者名簿などです。これらは原則5年間ですが、2026年現在は経過措置によって当分の間3年間となっています。
Q3:電子給与明細も紙と同じように保存する必要がある?
A3:個人に法定の保存義務はありませんが、紙と同じく保管しておくことをおすすめします。会社のWebサービスだけに依存せず、PDFをダウンロードして個人でもバックアップを作成しておくと安心です。
Q4:給与明細をなくしたら会社に再発行してもらえる?
A4:人事部や給与担当者に相談すれば、再発行に応じてもらえる場合があります。ただし、紛失後の再発行を一律に義務付ける法律上の規定はありません。再発行が難しい場合は、給与支払証明書や源泉徴収票などの代替資料について相談しましょう。
Q5:源泉徴収票も給与明細と同じく5年間保存すればいい?
A5:源泉徴収票には給与明細とは別の役割があります。法律上、従業員本人に一律の保存年数が定められているわけではありませんが、還付申告が5年間可能であることなどを踏まえ、少なくとも5年間を目安に保存するのがおすすめです。
2026年11月現在、給与明細の保管期間について、個人と会社には異なるルールがあります。
従業員本人には給与明細を保存する法律上の義務はなく、古い明細を処分しても、それだけで違法にはなりません。会社についても、給与明細そのものに一般的な法定保存年数が定められているわけではありません。
一方、会社には労働基準法第108条・第109条に基づく賃金台帳などの作成・保存義務があります。保存期間は原則5年間ですが、第143条の経過措置により、2026年現在も当分の間3年間です。賃金請求権についても、第115条と第143条により、通常の賃金は原則5年間、経過措置では3年間という仕組みになっています。
こうした法律上のルールを踏まえると、個人が給与明細を保管する際の判断基準は次のとおりです。
- 最低限の目安:未払い賃金などの確認に備えて3年間を意識する。
- おすすめの期間:税務手続きや収入証明にも備え、5年間保存する。
- 管理方法:紙は年度別に整理し、電子明細はPDFでダウンロードしてバックアップする。
- 紛失時の対応:会社に再発行や給与支払証明書の発行を相談する。
給与明細は毎月受け取る身近な書類ですが、後から自分の給与や労働条件を確認するための大切な記録です。法律上の義務がないからといってすぐに処分するのではなく、5年間を一つの目安にして整理しておけば、将来のトラブルや各種手続きにも落ち着いて対応できます。
特に電子給与明細を利用している人は、会社のシステム上で閲覧できることと、自分の手元にデータが残っていることは別だと考え、毎月のダウンロードを習慣にしておきましょう。
主な法令・公的根拠資料
- 厚生労働省「労働基準法」第108条・第109条・第143条
- 厚生労働省「労働基準法施行規則」第56条
- 厚生労働省「労働条件・職場環境に関するルール」
- 国税庁「給与等の支払明細書の交付」
- 国税庁「還付申告」