国債とは、日本政府が資金を調達するために発行する債券です。国債を購入した投資家は、保有期間中に利子を受け取り、満期になると原則として額面金額の償還を受けます。
ただし、国債の金利を調べる際には、「表面利率」と「利回り」を区別することが欠かせません。
表面利率は発行時に決まる利子の割合表面利率とは、国債の額面金額に対して支払われる年間利子の割合です。
例えば、額面100万円、表面利率2%の国債を購入すると、年間の利子は税引き前で2万円になります。
一方、利回りは購入価格や受け取る利子、償還時の金額などを考慮した投資収益率です。
市場で売買される国債は価格が変動するため、表面利率が同じでも購入するタイミングによって利回りが異なります。
2026年11月5日の10年国債入札にも表れた違い財務省が2026年11月5日に実施した10年利付国債(第384回)の入札では、表面利率が年3.1%に設定されました。
一方、入札の平均価格は額面100円につき102円57銭で、平均利回りは2.768%でした。
つまり、表面利率3.1%の国債であっても、額面を上回る価格で購入すれば、利回りは3.1%を下回ります。
この違いを理解すると、ニュースで報じられる「10年国債の金利」と、実際に購入する国債の利率が一致しない理由も分かります。
【2026年11月最新】日本国債の金利推移と2年・5年・10年の比較
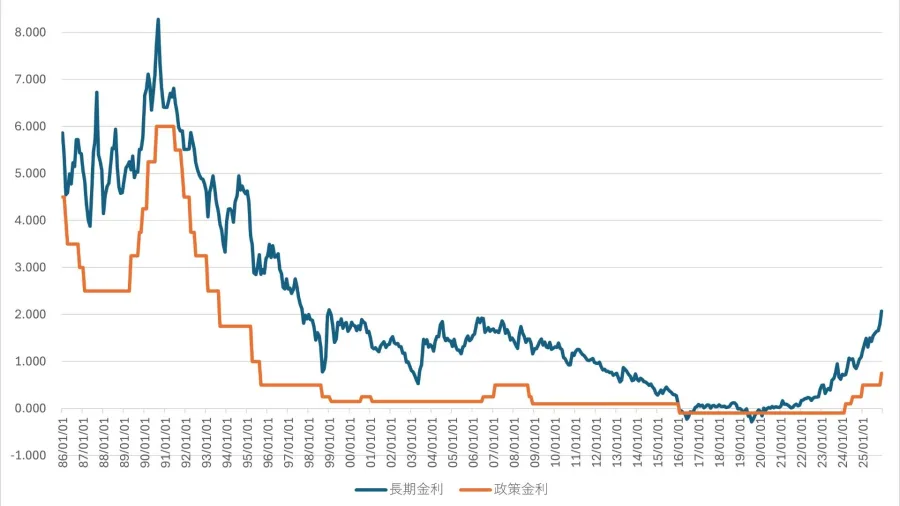
国債の金利を見るとき、最も注目されるのが年限別の利回りです。
年限とは、国債が満期を迎えるまでの期間を指します。2年、5年、10年といった期間によって、投資家が重視する経済要因も変わります。
11月4日の新発国債利回り日本相互証券の「主要年限レート」に掲載された2026年11月4日の終値は次のとおりです。
2026年11月4日・新発国債利回り2.815%
新発10年国債
新発5年債
2.250%
新発2年債
1.885%
出典:日本相互証券「主要年限レート」。いずれも新発債の利回り(終値)。
この数字から読み取れるのは、満期までの期間が長い国債ほど利回りが高いということです。
2年債と10年債の利回りには0.930ポイントの差があります。
この差は、将来の日銀の金融政策や物価上昇、長期間資金を拘束することに対する投資家の要求収益率などを反映しています。
2年・5年・10年国債の役割と関係国債の利回りは、単独で見るよりも複数の年限を比較することで、市場の見方を把握しやすくなります。
| 主体・指標 | 2026年11月4日の水準 | 主な役割・関係 |
|---|---|---|
| 日本銀行の政策金利 | 1.25% | 短期金融市場の基準 |
| 新発2年国債 | 1.885% | 近い将来の政策金利予想を反映 |
| 新発5年国債 | 2.250% | 中期的な金利・物価予想を反映 |
| 新発10年国債 | 2.815% | 長期金利の代表的な指標 |
| 日本相互証券 | 主要年限レート | 新発債の利回り終値を公表 |
| 財務省 | 国債入札・金利情報 | 国債の発行と市場情報を公表 |
国債金利は、常に右肩上がりで上昇するわけではありません。
日本相互証券のデータでは、10月1日の新発10年債利回りは3.095%でした。11月4日は2.815%となっており、約1カ月で0.280ポイント低下しています。
同じ期間に、新発5年債は2.380%から2.250%へ、新発2年債は1.935%から1.885%へ低下しました。
一方、11月4日だけを見ると、10年債は前営業日比0.045ポイント上昇しています。
つまり、短期的な反発と中期的な金利低下は同時に起こり得ます。1日だけの変化で市場全体の方向性を判断するのは適切ではありません。
財務省の金利情報と2.815%が違う理由もう一つ注意したいのが、情報提供機関による数値の違いです。
2026年11月4日の財務省公表データを基にした年限別金利では、10年債が2.855%、5年債が2.269%、2年債が1.891%となっています。
日本相互証券の2.815%、2.250%、1.885%とは一致しません。
これは、比較している金利系列の対象や算出方法が異なるためです。新発債の終値利回りと、財務省の国債金利情報を同じ指標として扱わないようにしましょう。
ニュース記事や金融機関の画面で金利を比較するときには、必ずデータの出所と基準日を確認することが大切です。
【上昇する理由を解説】日銀の政策金利・インフレ・国債需給が市場を動かす
国債の金利は、財務省が一方的に決めているわけではありません。
市場で国債を買いたい投資家と売りたい投資家の需給によって価格が変動し、その結果として利回りも変わります。
特に重要なのが、次の4つの要因です。
1. 日銀の政策金利と将来の利上げ予想国債の金利を左右する大きな要因が、日本銀行の金融政策です。
日銀が政策金利を引き上げると、銀行間の短期的な資金取引の金利にも上昇圧力がかかります。
その結果、短期国債の利回りが上昇しやすくなります。
2026年10月30日の金融政策決定会合で、日銀は無担保コールレート(オーバーナイト物)を1.25%程度で推移させる方針を維持しました。
これは9月18日の金融政策決定会合で決定された水準です。
日銀は9月の公表文で、基調的な物価上昇率が2%に近づいていることや、金融環境が緩和的な状態にあることを説明し、今後も経済・物価・金融情勢に応じて政策金利を引き上げる考えを示しています。
ここで重要なのは、実際に利上げが行われる前から国債金利が上昇する場合があることです。
市場参加者が将来の利上げを予測すれば、その予想が現在の債券価格に反映されるためです。
2. 物価上昇とインフレ予想インフレも国債金利を動かす重要な要因です。
例えば、現在の物価上昇率が2%で、今後もインフレが続くと予想される場合、投資家は将来受け取る利子の実質的な価値が目減りすることを警戒します。
そのため、より高い利回りを求める動きが強まります。
2026年10月30日に公表された日銀の展望レポートでは、生鮮食品を除く消費者物価の前年度比について、次の見通しが示されました。
- 2026年度:2.5%
- 2027年度:2.6%
- 2028年度:2.0%
また、賃金と物価が相互に影響しながら上昇する動きや、中長期的な予想物価上昇率の高まりにも言及しています。
日銀は物価の上振れリスクを指摘しており、こうした見通しが長期金利を考える際の重要な材料になります。
3. 国債の発行額と投資家の需要国債の供給量も金利に影響します。
国が大量の国債を発行する一方、銀行や生命保険会社、年金基金などの購入需要が十分でなければ、国債を購入してもらうために価格を下げ、利回りを高くする必要が生じる場合があります。
財務省が公表した2026年度の国債発行計画では、国債発行総額は180.7兆円とされています。
ただし、この金額には借換債も含まれます。新たな財政赤字を埋めるための国債だけを意味する数字ではありません。
内訳を見ると、新規国債は29.6兆円、借換債は135.8兆円です。
また、同計画では市場の需要を踏まえて超長期債の発行を各回1,000億円ずつ減額し、中長期債の発行は前年度補正後の規模を維持する方針が示されました。
国債市場では、発行額だけでなく、どの年限の国債を誰が購入するかも重要です。
4. 海外金利と為替相場の変化日本国債は国内だけで取引されているわけではありません。
米国債など海外の国債利回りが上昇すると、日本国債との相対的な魅力が変わります。
特に海外投資家や為替ヘッジを行う機関投資家は、金利差や為替変動も考慮して投資先を決めます。
また、円安によって輸入物価が上昇すれば、国内のインフレ予想や日銀の金融政策に対する見方も変わる可能性があります。
そのため、日本の長期金利を分析するときには、米国の金融政策、米国債利回り、為替相場も併せて確認する必要があります。
【知らないと損をする】国債価格と金利の関係、財務省の入札の仕組み
国債投資で最も誤解されやすいのが、金利と価格の関係です。
一般的に、国債の価格が上昇すると利回りは低下し、価格が下落すると利回りは上昇します。
金利と国債価格は逆方向に動く例えば、表面利率2%の国債を額面100万円で購入したとします。
年間の利子は税引き前で2万円です。
その後、市場で新しく発行される国債の利回りが3%に上昇した場合、従来の2%の国債は新しい国債と比べて魅力が低下します。
そこで、既存の国債は価格を下げることで、新しい市場金利に見合う利回りに近づいていきます。
反対に、市場金利が低下すれば、既存の高い利率を持つ国債の需要が高まり、価格が上昇する傾向があります。
日本証券業協会の投資教育資料でも、この価格と金利の逆方向の関係が説明されています。
特に満期までの期間が長い国債ほど、金利変動による価格変化が大きくなりやすい点に注意が必要です。
財務省の国債入札は何を意味するのか財務省は定期的に国債の入札を実施し、政府の資金調達を行っています。
入札では、金融機関や証券会社などの参加者が購入希望価格などを提示します。その結果によって発行価格や利回りが決まります。
2026年11月5日の10年国債第384回入札では、次の結果が公表されました。
- 応募額:6兆3,355億円
- 募入決定額:1兆9,719億円
- 平均発行価格:額面100円につき102円57銭
- 平均利回り:2.768%
- 最高利回り:2.800%
入札結果は、国債市場の需要を把握する重要な材料です。
応募額が大きくても、それだけで今後の金利低下が確定するわけではありません。入札価格や利回り、応札状況などを合わせて見る必要があります。
また、入札結果が発表された日と市場の新発債利回りの基準日が違う場合もあるため、日付の確認も欠かせません。
【個人向け国債を徹底比較】変動10年・固定5年・固定3年はどれがおすすめ?
市場で取引される国債とは別に、個人が購入しやすい商品として「個人向け国債」があります。
個人向け国債は、変動10年・固定5年・固定3年の3種類です。
大きな違いは、金利が半年ごとに変わるか、購入時の金利が満期まで固定されるかという点です。
2026年11月5日時点で確認できる最新の募集金利財務省が2026年10月30日現在で公表した10月募集分の条件は次のとおりです。
| 商品 | 満期 | 表面利率(年率) | 税引き後 |
|---|---|---|---|
| 変動10年 | 10年 | 2.05% | 1.6335425% |
| 固定5年 | 5年 | 2.39% | 1.9044715% |
| 固定3年 | 3年 | 2.07% | 1.6494795% |
これらは10月募集分の発行条件です。発行日は2026年11月16日で、募集期間は10月30日に終了しています。
次回の11月募集は11月9日から30日までの予定で、11月募集分の金利は11月6日に発表予定です。したがって、11月5日時点では上記の10月募集分が最新の公表済み条件となります。
変動10年は金利上昇に対応しやすい変動10年は、半年ごとに適用金利が見直される商品です。
金利の計算方法は、基準金利に0.66を掛ける方式です。
例えば、市場金利が上昇すれば、その後の適用利率が上昇する可能性があります。
反対に、市場金利が下がれば受け取る利子も減少する可能性があります。
ただし、適用利率には年0.05%の最低金利が設定されています。
向いている人
- 今後の金利上昇に対応したい人
- 10年程度の運用期間を想定している人
- 金利が変動する仕組みを理解している人
固定5年は、購入時に決まった金利が満期まで変わりません。
2026年10月募集分の金利は2.39%でした。
将来、市場金利が上昇しても、購入時の金利が変わらない点はデメリットです。
一方、市場金利が低下した場合でも、購入時の利率で利子を受け取れます。
向いている人
- 5年間の運用期間を確保できる人
- 将来受け取る利子を計画的に把握したい人
- 金利低下による収益減少を避けたい人
固定3年は、3年間金利が固定される商品です。
2026年10月募集分の金利は2.07%でした。
固定5年と比べると運用期間が短いため、将来の資金利用を予定している人にも検討しやすい商品です。
ただし、満期が短い分、3年後に再投資するときの金利が低下している可能性もあります。
向いている人
- 長期間資金を拘束したくない人
- 3年程度で資金を使う予定がある人
- 短期間で利率を確定させたい人
個人向け国債は、原則として発行から1年が経過すれば中途換金できます。
中途換金では額面金額100円につき100円で買い取られますが、直前2回分の利子相当額に所定の調整率を掛けた金額が差し引かれます。
そのため、いつでも自由に換金できる普通預金と同じ感覚で利用するのは避けたほうがよいでしょう。
また、発行から1年以内は原則として中途換金できません。
国債の利子には20.315%の税金がかかる個人向け国債を含む利付国債の利子には、原則として20.315%の税金がかかります。
内訳は次のとおりです。
- 所得税・復興特別所得税:15.315%
- 住民税:5%
- 合計:20.315%
例えば、年間の税引き前利子が1万円の場合、税金は2,031円となり、実際に受け取る利子は7,969円です。
税引き後の利回りで比較することで、実際の運用収益を把握できます。
【今後の見通し】2026年後半から日本国債の金利はどう動く?
2026年11月以降の国債金利を予測するうえで、最も重要なのは日銀の金融政策と物価動向です。
日銀の追加利上げが長期金利に与える影響2026年10月30日の日銀の金融政策決定会合では、政策金利が1.25%程度に据え置かれました。
一方、日銀の展望レポートでは、2026年度と2027年度の消費者物価上昇率がともに2%を超える見通しとなっています。
このため、物価上昇が長引き、賃金上昇も続けば、追加利上げへの期待が市場で強まる可能性があります。
政策金利の上昇は、特に2年債など短期から中期の国債利回りに影響しやすい要因です。
ただし、日銀は利上げのタイミングやペースを経済・物価情勢に応じて判断するとしており、今後の政策金利を確定的に予測することはできません。
10年国債利回りは物価と財政の両方を見る10年国債利回りは、現在の政策金利だけでは決まりません。
将来の短期金利の予想、インフレ予想、長期間の資金を保有することに対する上乗せ金利、国債の需給などが組み合わさって形成されます。
特に、財政支出の拡大や国債発行額の増加に対して投資家の需要が追いつかなければ、長期金利が上昇する可能性があります。
反対に、景気が減速し、物価上昇が落ち着けば、安全性を重視する国債需要が増加し、利回りが低下することも考えられます。
今後の金利を判断するために見るべき5つの指標| 注目する情報 | 確認するポイント |
|---|---|
| 日銀の金融政策決定会合 | 政策金利の変更と今後の方針 |
| 消費者物価指数 | インフレの加速・鈍化 |
| 春闘や賃金統計 | 賃金と物価の上昇循環 |
| 財務省の国債入札 | 応札状況と発行利回り |
| 米国債利回り・為替 | 海外金利や円相場の変化 |
特に、2年債と10年債の利回りを一緒に確認すると、短期的な金融政策への期待と長期的な経済見通しの違いが分かりやすくなります。
国債金利が上昇したとき、家計にはどのような影響がある?国債金利の上昇は、金融市場だけの問題ではありません。
住宅ローンや預金、保険、企業の資金調達にも波及する可能性があります。
例えば、長期金利が上昇すれば、固定金利型住宅ローンの金利に上昇圧力がかかる場合があります。
一方、政策金利の上昇は銀行の預金金利や変動金利型住宅ローンにも影響する可能性があります。
また、新たに購入する国債の利回りが高くなれば、預貯金以外の運用先として国債を検討する人にとっては選択肢が広がります。
ただし、既に保有している市場取引型の国債は、金利上昇によって市場価格が下がる可能性があるため注意が必要です。
【よくある質問】国債の金利に関するFAQ
Q1:2026年11月4日時点の日本国債10年利回りはいくらですか?
A1:日本相互証券の主要年限レートによると、2026年11月4日の新発10年国債利回りは2.815%です。同日の新発5年債は2.250%、2年債は1.885%です。
Q2:国債の金利が上昇すると、保有している国債は損をしますか?
A2:市場で売買する国債は、金利上昇によって価格が下落する可能性があります。ただし、満期まで保有する場合は、途中の市場価格の変動と満期時の償還金額を区別する必要があります。
Q3:個人向け国債は変動10年と固定5年のどちらがおすすめですか?
A3:今後の金利上昇に対応したい場合は変動10年、購入時の金利を確定したい場合は固定5年が選択肢になります。運用期間や資金の使い道を考慮して選ぶことが大切です。
2026年11月4日の新発10年国債利回りは2.815%で、新発5年債は2.250%、2年債は1.885%でした。年限別の利回りを比較すると、日本の債券市場が将来の金融政策や物価動向をどのように織り込んでいるかを把握できます。
国債の金利上昇には、日銀の政策金利、インフレ予想、国債の発行額と投資家の需要、海外金利などが関係しています。特に2026年は日銀の政策金利が1.25%となり、物価見通しも2%を上回る水準にあるため、今後の金融政策が注目されます。
個人が資産運用に国債を取り入れる場合は、変動10年・固定5年・固定3年の違いを理解し、税引き後の利率や中途換金の条件まで確認が必要です。
金利の数字だけを見て購入を決めるのではなく、運用期間、資金の流動性、インフレによる実質的な購買力の変化まで考慮することが、国債投資で失敗を避けるための基本です。 (出典: 国債 の 金利(Yahoo!ニュース))