一戸建てとは、一般的に1棟の建物が独立した住居として使われる住宅のことです。敷地内に建物が1棟建っている形態が基本で、庭や駐車場を設けたり、間取りや設備を自由に変更したりしやすい特徴があります。一方、マンションは1棟の建物に複数の住戸があり、廊下やエレベーターなどの共用部分を複数の所有者で管理する住宅です。
ただし、一戸建てを購入すれば必ず土地まで自分の所有になるわけではありません。また、建売住宅と注文住宅では購入方法や費用が異なり、平屋と二階建て、木造と鉄骨造でも住み心地や維持管理の負担は変わります。2026年は住宅の省エネ性能や住宅ローン金利も住まい選びの重要な判断材料です。意味や定義からマンションとの違い、購入費用、固定資産税、維持費、住宅ローンまで、購入前に知っておきたい知識を整理します。
【一戸建てとは?】意味・定義とマンションとの違いをわかりやすく解説
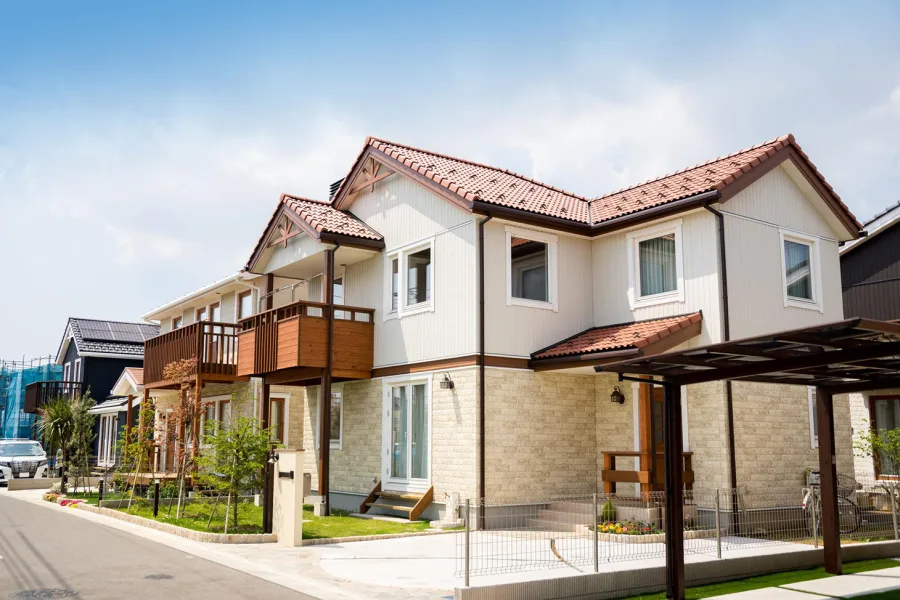
一戸建てとは、独立した1棟の建物を1つの住居として利用する住宅形態です。「戸建て」「戸建住宅」「一軒家」と呼ばれることもあります。
一般的には、土地の上に独立した住宅が建ち、隣の住戸と建物内部を共有しない構造を指します。建物の周囲に庭や駐車スペースを設けられる物件も多く、敷地の使い方を工夫しやすい点が特徴です。
一戸建てという言葉は、主に住宅の建て方や形態を表しています。所有形態を直接意味する言葉ではありません。自分で所有する一戸建てもあれば、賃貸契約で借りて住む一戸建てもあります。
また、二世帯住宅のように1棟の中に複数の生活空間を設けた住宅もあります。そのため、必ずしも建物の中に1世帯しか住めないという意味ではありません。
一戸建てとマンションの違い一戸建てとマンションの最も大きな違いは、建物の構造と土地・共用部分の権利関係です。
一戸建てでは、一般的に建物と敷地を個別に管理します。土地と建物の両方を所有するケースが多いものの、借地権付き住宅や土地の共有名義になっている住宅もあります。
マンションでは、各住戸の専有部分を所有し、廊下やエレベーターなどの共用部分は区分所有者全体で共有する仕組みが基本です。敷地についても、区分所有関係に応じた権利を持ちます。
管理面でも違いがあります。一戸建ては外壁や屋根、庭、敷地内の設備などを自分で管理するのが基本です。マンションでは管理費や修繕積立金を負担し、管理組合を通じて共用部分の維持管理を行います。
どちらが優れているかは、通勤環境、家族構成、予算、管理にかけられる時間によって変わります。
一戸建てと賃貸・持ち家は別の分類混同されやすいのが、一戸建てと賃貸・持ち家の関係です。実は、この2つは比較する基準が異なります。
一戸建ては住宅の形態を表す言葉であり、賃貸・持ち家は住宅の利用方法や所有関係を表します。
例えば、一戸建てを賃貸住宅として借りることもできますし、マンションを購入して持ち家にすることもできます。
購入するか賃貸にするかを考える際には、住宅形態だけでなく、転勤や転職の可能性、家族構成の変化、将来の資産形成、修繕責任なども比較する必要があります。
【一戸建ての種類】建売・注文住宅、平屋・二階建て、木造・鉄骨造を比較
一戸建てにはさまざまな種類があります。購入方法による違いだけでなく、階数や建物の構造によっても価格、設計の自由度、メンテナンスの方法が異なります。
建売住宅と注文住宅の違い建売住宅は、土地と建物をセットで販売する住宅です。すでに完成している物件だけでなく、建築中や建築前に販売されるケースもあります。
間取りや設備、外観などは基本的に住宅会社が決めています。完成済みであれば実際の室内や日当たり、周辺環境を確認してから購入を判断できる点がメリットです。
一方、注文住宅は、購入者が希望する間取りや設備、デザインなどを住宅会社と相談しながら建築する住宅です。
生活動線や収納、家事スペース、在宅勤務用の部屋など、自分たちの暮らしに合わせた設計を検討できます。ただし、設計内容によって建築費用が増えやすく、完成までに時間がかかります。
注文住宅には、すでに土地を所有していて建物だけを建てるケースと、土地を購入してから建築するケースがあります。土地を持っていない場合は、土地代と建築費を合わせて予算を組むことが必要です。
平屋と二階建ての違い一戸建ては階数によっても住み心地が変わります。
平屋は、生活に必要な部屋や設備が基本的に1階にまとまった住宅です。階段を使わずに生活できるため、小さな子どもがいる家庭や高齢期を見据えた住まいとして検討されます。
ただし、同じ延床面積を確保する場合、二階建てより広い敷地が必要になりやすいという特徴があります。土地の取得費や屋根、基礎の面積も予算に影響します。
二階建ては、1階と2階に生活空間を分けられる住宅です。限られた敷地でも床面積を確保しやすく、1階にリビング、2階に寝室や子ども部屋を配置するなど、空間を使い分けられます。
一方、階段の上り下りが必要で、将来的に足腰が弱くなった場合には負担になる可能性があります。
木造と鉄骨造の違い住宅の構造には、木造、鉄骨造、鉄筋コンクリート造などがあります。一戸建てでは木造が広く採用されていますが、鉄骨造の住宅も販売されています。
木造住宅は、柱や梁、壁などに木材を使用する構造です。在来軸組工法やツーバイフォー工法などがあり、工法によって設計の特徴や施工方法が異なります。
木材は断熱性を確保しやすい素材ですが、実際の断熱性能や耐震性能は、断熱材、窓、構造計算、施工品質などによって変わります。また、湿気やシロアリへの対策、定期的な点検も欠かせません。
鉄骨造住宅は、鉄骨を柱や梁などの主要構造部分に使用する住宅です。軽量鉄骨造と重量鉄骨造があり、採用する工法や部材によって特徴が異なります。
広い空間や大きな開口部を設けやすい設計もありますが、鉄骨造なら必ず木造より耐震性が高いというわけではありません。建物全体の設計や施工、地盤、耐震性能を確認することが大切です。
住宅形態・構造の関係を一覧で比較| 比較項目 | 種類・形態 | 主な特徴 | 確認したいポイント |
|---|---|---|---|
| 住宅形態 | 一戸建て | 独立した建物と敷地を個別に管理しやすい | 土地の所有権・境界 |
| 住宅形態 | マンション | 複数の住戸と共用部分がある | 管理費・修繕積立金 |
| 購入方法 | 建売住宅 | 土地と建物をセットで購入する | 完成状態・設備・保証 |
| 購入方法 | 注文住宅 | 間取りや仕様を希望に合わせて設計する | 設計費・追加工事費 |
| 階数 | 平屋 | 階段がなく生活動線をまとめやすい | 敷地面積・採光 |
| 階数 | 二階建て | 限られた敷地で床面積を確保しやすい | 階段・上下階の温度差 |
| 構造 | 木造 | 木材を主要構造部分に使用する | 防蟻・防湿・施工品質 |
| 構造 | 鉄骨造 | 鉄骨を主要構造部分に使用する | 耐火・防錆・断熱性能 |
| 所有・利用 | 持ち家・賃貸 | 一戸建てもマンションも両方の形態がある | 所有権・契約条件 |
【一戸建ての購入費用】2026年に知っておきたい価格相場と住宅ローン
一戸建ての購入費用はいくら必要?一戸建ての購入費用は、土地の価格、建物の規模、住宅の性能、建築会社、購入する地域などによって大きく変わります。
2026年に確認できる最新のまとまった公的データの一つが、住宅金融支援機構の「2025年度フラット35利用者調査」です。
同調査は、2025年4月から2026年3月までにフラット35の買取承認または付保承認を受けた案件のうち、借り換えを除く35,553件を集計したものです。2026年7月24日に公表されました。
一戸建て関連の全国平均を見ると、次のような結果になっています。
- 注文住宅:建設費4,259.8万円
- 土地付き注文住宅:所要資金5,312.9万円
- 建売住宅:購入価額4,214.8万円
土地付き注文住宅では、建設費が平均3,737.6万円、土地取得費が平均1,575.3万円でした。建物だけを建てる注文住宅と、土地を購入してから建てる注文住宅では、必要な資金が大きく異なります。
なお、これらはフラット35を利用した人の平均であり、日本国内の全住宅購入者を対象にした平均価格ではありません。地域や土地の広さ、建物の仕様によって実際の費用は変わります。
同調査では、土地付き注文住宅の平均月額予定返済額は15万2,300円、建売住宅は12万5,700円でした。いずれも調査対象者の平均値であり、個々の購入者に適用される標準的な返済額ではありません。
建物本体価格だけで予算を決めてはいけない一戸建てを購入するときに注意したいのが、広告に表示されている建物価格や販売価格だけで資金計画を立ててしまうことです。
実際には、住宅本体以外にもさまざまな費用が発生します。
- 土地購入費用
- 建物の設計費・工事費
- 地盤調査・地盤改良費
- 給排水・電気・ガスなどの引き込み工事費
- 外構・駐車場・庭の整備費
- 登記費用・登録免許税
- 不動産取得税・印紙税
- 仲介手数料(仲介取引の場合)
- 住宅ローン事務手数料・保証料
- 火災保険・地震保険
- 引っ越し・家具・家電購入費
特に注文住宅では、打ち合わせを進める中で設備や内装のグレードを変更し、当初の見積もりから金額が増えることがあります。
見積書では、標準仕様に含まれる工事と別途費用になる工事を分けて確認しましょう。土地と建物、諸費用、入居後の準備費用まで含めた総額で比較が必要です。
一戸建ての住宅ローンは返済可能額から考える住宅ローンの借入可能額と、無理なく返済できる金額は同じではありません。
銀行などの金融機関は年収、勤務先、勤続年数、他の借入状況、信用情報などを踏まえて審査します。しかし、審査に通る金額いっぱいまで借りると、教育費や車の維持費、将来の修繕費が家計を圧迫する可能性があります。
住宅ローンの金利タイプには、主に次の3種類があります。
- 変動金利型:市場金利などの動向に応じて適用金利が変わる。金利上昇時には返済負担が増える可能性がある。
- 固定期間選択型:一定期間は金利が固定され、その後に金利タイプを選択する仕組み。
- 全期間固定金利型:借入時に決めた金利が返済期間中に変わらない仕組み。
2026年1月に住宅金融支援機構が実施した住宅ローン利用予定者調査では、今後1年間の金利について「現状よりも上昇する」と考える回答が62.0%でした。また、希望する金利タイプは変動型37.0%、固定期間選択型32.1%、全期間固定型30.9%となっています。
金利上昇への警戒感がある中で、借入時の金利だけで判断するのではなく、金利が上昇した場合の返済額も試算する必要があります。
住宅ローンの返済期間、ボーナス返済の有無、繰り上げ返済の予定なども含め、家計に余裕を残せる計画を立てましょう。
【一戸建ての維持費・修繕費・固定資産税】購入後にかかるお金の全体像
一戸建ての維持費には何がある?一戸建ては購入すれば住居費が終わるわけではありません。建物や土地を良好な状態で維持するため、継続的な費用が必要になります。
主な維持費は次のとおりです。
- 固定資産税:土地と建物の所有者に課される地方税。
- 都市計画税:対象となる市街化区域内の土地・建物などに課される税金。
- 屋根・外壁の修繕費:塗装、防水、ひび割れ補修、屋根材の交換など。
- 設備交換費:給湯器、エアコン、換気設備、水回りなどの交換費用。
- 防蟻・防湿対策費:シロアリや湿気による劣化を防ぐための費用。
- 庭・外構の管理費:植栽の手入れ、フェンスや門扉、駐車場などの補修費用。
マンションのように毎月決まった修繕積立金を徴収されないケースが一般的ですが、修繕費そのものが不要になるわけではありません。
むしろ、自分で修繕の時期を判断し、必要な資金を準備する責任があります。購入直後から修繕用の積立を家計に組み込んでおくと、急な出費に対応しやすくなります。
屋根や外壁は定期的な点検が必要住宅金融支援機構は、入居後の住宅について定期的な点検を推奨しています。
屋根、外壁、バルコニーの防水部分、給排水設備などは、日常生活では劣化に気付きにくい場所です。小さな不具合を放置すると、雨漏りや内部の腐食などにつながり、修繕費用が大きくなる可能性があります。
点検や補修の時期は、建物の工法、使用材料、施工品質、地域の気候などによって異なります。一律に何年ごとと決めるのではなく、住宅会社が提示するメンテナンス計画と実際の劣化状況を照らし合わせて判断しましょう。
新築時の図面や仕様書、保証書、点検記録、修繕工事の見積書や写真を保管しておくことも大切です。こうした記録は将来売却するときにも、適切な維持管理を行ってきたことを示す資料になります。
一戸建ての固定資産税はいくら?固定資産税は、毎年1月1日時点で土地や建物などの固定資産を所有している人に課される市町村税です。
標準税率は1.4%ですが、実際の税額は固定資産税評価額や課税標準額、自治体の条例などによって決まります。
住宅用地には税負担を軽減する特例があります。
- 小規模住宅用地:住宅1戸につき200平方メートルまでの部分は、固定資産税の課税標準が価格の6分の1。
- 一般住宅用地:小規模住宅用地を超える部分は、固定資産税の課税標準が価格の3分の1。
都市計画税についても、対象区域では住宅用地の特例が設けられています。小規模住宅用地は価格の3分の1、一般住宅用地は3分の2が課税標準となり、税率の制限は0.3%です。
これらは税率や課税標準の仕組みであり、土地の売買価格にそのまま税率を掛ければ納税額が分かるわけではありません。
例えば、土地の購入価格が3,000万円でも、固定資産税の計算に使う評価額が3,000万円とは限りません。建物についても評価額や軽減措置などによって税額が変わります。
購入を検討している物件については、固定資産税の課税明細書や納税通知書を確認し、年間の税負担を把握が必要です。
2026年の住宅ローン控除も確認する住宅ローンを利用してマイホームを取得した場合、一定の要件を満たせば住宅借入金等特別控除、いわゆる住宅ローン控除を利用できます。
2026年中に入居する住宅については、住宅の性能区分や世帯の条件などによって借入限度額が異なります。控除率は原則として年末の住宅ローン残高などを基に0.7%で計算され、認定住宅や省エネ基準適合住宅などの区分によって控除の上限や期間が定められています。
適用には入居時期、床面積、所得、返済期間などの条件があります。最初の年は原則として確定申告が必要です。
住宅ローン控除を受けられるかどうかは、購入前に国税庁の最新の制度説明や税務署、税理士などに確認しましょう。
【一戸建てのメリット・デメリット】購入する前に知りたい本当の特徴
一戸建ての主なメリット一戸建ての魅力は、生活空間や敷地を自分たちの暮らしに合わせて使いやすいことです。
1.生活音を気にしにくい
上下階に別の住戸があるマンションと比べ、隣接する住戸との生活音の問題が少ない傾向があります。子どもが室内で遊ぶ音や生活時間帯の違いを気にしすぎずに暮らしやすい点はメリットです。ただし、隣家との距離や窓の配置によっては音への配慮が必要です。
2.庭や駐車場を確保しやすい
敷地に余裕があれば、庭、家庭菜園、駐車場、自転車置き場などを設けられます。ペットを飼う場合にも、敷地の使い方を工夫しやすくなります。
3.間取りや設備の自由度が高い
注文住宅なら、家事動線や収納、書斎、子ども部屋などを家族の生活スタイルに合わせて設計できます。将来のリフォームや増改築も、法令や構造上の制約を確認したうえで検討できます。
4.管理方法を自分で決めやすい
マンションのように管理組合の決議や共用部分の管理方針に左右されにくく、建物や敷地の維持管理について自分の判断で進めやすい特徴があります。
5.土地を所有できる場合がある
土地付きの一戸建てを購入して所有権を取得すれば、土地も資産として保有できます。ただし、土地の価値は立地、周辺環境、法規制、将来の需要などによって変動します。土地付きだから必ず値上がりするわけではありません。
一戸建てのデメリット1.修繕費を自分で準備する必要がある
外壁や屋根、設備などの修繕は原則として所有者自身が手配します。まとまった修繕費が必要になる場合もあり、毎月の積立などによる準備が欠かせません。
2.防犯対策を自分で考える必要がある
建物の出入口や窓、敷地の周囲など、住宅全体の防犯対策が必要です。照明、防犯カメラ、窓の補助錠、センサーなどを検討することも大切です。
3.立地によっては車が必要になる
郊外の一戸建てでは、駅や商業施設、医療機関などが遠い場合があります。日常生活で自動車が必要になると、購入費、駐車場、保険、ガソリン代、車検費用なども家計に加わります。
4.土地の条件によって建築やリフォームに制約がある
土地の形状、道路との接し方、用途地域、建ぺい率、容積率などによって、希望する建物を建てられないことがあります。購入後に建て替えが難しい土地もあるため注意が必要です。
5.高齢期の生活動線が問題になる場合がある
二階建ての場合、階段の上り下りが身体的な負担になることがあります。将来の生活を考えて、寝室やトイレを1階に設けるなどの工夫も有効です。
一戸建てが向いている人・向いていない人一戸建てが向いているのは、敷地や住居を自分たちの生活に合わせて使いたい人、庭や駐車場が必要な人、長期的に同じ地域で暮らす予定がある人などです。
また、建物の点検や修繕を自分で管理することに抵抗がなく、購入費用とは別に維持管理費を確保できる人にも適しています。
反対に、転勤や転職が多く住む場所を柔軟に変えたい人、建物の維持管理に時間をかけたくない人、交通利便性を最優先したい人は、マンションや賃貸住宅も比較したほうがよいでしょう。
大切なのは、一戸建てを購入すること自体を目的にせず、希望する暮らしを実現できる住宅形態を選ぶことです。
【2026年最新の一戸建て事情】省エネ基準・住宅価格・金利の変化
2025年4月から新築住宅の省エネ基準適合が義務化2026年の一戸建て選びで見逃せないのが、住宅の省エネ性能に関する制度変更です。
国土交通省によると、2025年4月1日から、原則としてすべての新築住宅・建築物に省エネ基準への適合が義務付けられました。
これは、住宅の断熱性能や設備のエネルギー消費性能を高め、住宅分野の脱炭素化を進めるための制度です。
そのため、2026年に新築一戸建てを購入する場合は、単に建物の広さやデザインだけでなく、断熱性能や一次エネルギー消費量なども比較する必要があります。
国土交通省が公表した2024年度の推計では、新築戸建住宅の太陽光発電設備の設置率は40.0%でした。太陽光発電やZEH水準の住宅など、エネルギー性能を意識した住宅づくりも選択肢になっています。
ただし、省エネ基準への適合とZEH水準への適合は同じではありません。住宅性能表示や省エネ性能に関する証明書を確認し、実際の性能を比較が必要です。
2025年度のフラット35調査では住宅取得費用が上昇住宅金融支援機構の2025年度フラット35利用者調査では、平均所要資金が前年度より増加しました。
土地付き注文住宅は前年度比306万円増の5,312.9万円、注文住宅は326万円増の4,259.8万円、建売住宅は389万円増の4,214.8万円となっています。
この結果から、住宅を取得する際には建物の価格だけでなく、土地代や工事費、諸費用を含めた資金計画が重要であることが分かります。
ただし、これはフラット35利用者を対象とした調査であり、価格上昇の割合が全国のすべての住宅市場にそのまま当てはまるわけではありません。
住宅ローンは金利上昇を想定した計画が重要2026年は、住宅ローンの金利タイプについても慎重な判断が大切です。
住宅金融支援機構の2026年1月調査では、今後5年以内に住宅ローンを利用する予定の人のうち、62.0%が今後1年間の金利について上昇すると予想しました。
変動金利は借入当初の金利を抑えられる可能性がありますが、将来の金利上昇によって返済負担が増えるリスクがあります。固定金利は返済額を把握しやすい一方、借入時点の金利水準によっては変動型より当初の返済額が高くなることがあります。
どのタイプが有利になるかは将来の金利動向や借入条件によって変わります。複数の金利シナリオで返済額を試算し、生活費や修繕費を圧迫しない借入額を設定することが大切です。
【一戸建ての購入時の注意点】土地・建物・契約で失敗しない確認事項
土地と建物の所有権を確認する一戸建ての購入では、土地と建物の権利関係を必ず確認しましょう。
土地と建物の両方を所有権で取得する物件もあれば、土地は借地権で建物だけを所有する物件もあります。また、土地と建物の名義が異なる場合や、土地が複数人の共有名義になっているケースもあります。
登記事項証明書で所有者、抵当権、地上権、賃借権などを確認し、土地の境界や隣地との関係も把握する必要があります。
特に借地権付き住宅は、地代や契約期間、更新条件、建て替え・譲渡の承諾条件などが購入後の負担に影響します。
接道義務を満たしているか確認する土地を購入するときは、建築基準法上の道路に適切に接しているかどうかも重要です。
国土交通省が示す接道義務では、都市計画区域内において、原則として建築物の敷地が幅員4メートル以上の建築基準法上の道路に2メートル以上接している必要があります。例外的な認定・許可制度もあります。
道路との接し方によっては、現在建物が建っていても、将来の建て替えが難しい場合があります。いわゆる再建築不可物件などは、価格だけで判断せず、自治体の建築担当窓口などで確認することが大切です。
ハザードマップと地盤を調べる土地の安全性は、住宅の購入後の生活を左右する重要な要素です。
国や自治体が公開するハザードマップを確認し、洪水、内水氾濫、高潮、土砂災害などのリスクを調べましょう。
不動産取引では、水害ハザードマップにおける物件所在地の説明も重要事項説明の対象となっています。しかし、説明を受けるだけでなく、自分でも避難経路や周辺の地形、過去の災害履歴などを確認することが望まれます。
また、地盤調査の結果や地盤改良の履歴、擁壁の状態、周囲の土地との高低差なども確認しましょう。傾斜地や造成地では、擁壁の安全性や排水計画も重要になります。
中古一戸建ては建物状況調査を検討する中古一戸建ての場合は、築年数や外観だけで建物の状態を判断するのは危険です。
屋根や外壁、基礎、床下、雨漏りの有無、給排水設備、シロアリ被害などを確認する必要があります。
国土交通省が案内する既存住宅状況調査、いわゆるインスペクションは、所定の講習を修了した建築士などが基準に基づいて建物の状況を調査する制度です。
中古住宅を購入する際は、調査の実施状況や結果を確認し、必要に応じて専門家による調査を依頼すると安心です。
2026年の新築住宅は省エネ性能の証明書を確認する新築一戸建てを購入する際は、省エネ基準に適合しているかだけでなく、どの程度の断熱性能やエネルギー性能を備えているかを確認しましょう。
住宅ローン控除や各種優遇制度では、住宅の性能区分によって適用条件が異なる場合があります。住宅性能評価書、省エネ性能証明書、長期優良住宅の認定関係書類など、必要な証明書の有無を確認しておくことが大切です。
また、住宅会社の保証内容、定期点検の範囲、保証期間、補修の条件、追加費用の発生条件なども契約前に確認しましょう。
契約前に確認したいチェックポイント- 土地と建物の所有権・名義・抵当権
- 土地の境界と隣地との関係
- 接道義務と再建築の可否
- 用途地域・建ぺい率・容積率
- 洪水・土砂災害などのハザード情報
- 地盤調査と必要な改良工事
- 建物の耐震性能・断熱性能・省エネ性能
- 建物本体以外の追加工事費
- 住宅ローンの金利・返済期間・諸費用
- 固定資産税・都市計画税の見込み
- 屋根・外壁・設備の修繕計画
- 住宅会社の保証・アフターサービス
- 契約解除条件・引き渡し時期・付帯設備の範囲
住宅購入は、契約後に簡単にやり直せる買い物ではありません。価格や間取りだけでなく、土地の条件、住宅性能、将来の維持管理まで確認してから判断が必要です。
【一戸建てとは】に関するよくある質問(FAQ)
Q1:一戸建てとは簡単にいうとどのような住宅ですか?
A1:一戸建てとは、一般的に1棟の建物を独立した住居として使用する住宅です。マンションのように複数の住戸で建物の共用部分を利用する形態とは異なり、建物や敷地を個別に管理しやすい特徴があります。
Q2:一戸建てとマンションはどちらが安いですか?
A2:一概には比較できません。土地の価格、建物の規模、立地、築年数によって購入価格は変わります。一戸建ては土地や建物の維持管理費が必要で、マンションは管理費や修繕積立金、駐車場代などがかかる場合があります。購入価格と入居後の総費用を比較しましょう。
Q3:一戸建てには土地の所有権も付いていますか?
A3:必ずしも付いているわけではありません。土地と建物の両方を所有する物件もありますが、借地権付き住宅や土地の共有名義になっている物件もあります。売買契約書や登記事項証明書で権利関係を確認してください。
Q4:一戸建ての維持費は毎月どのくらい必要ですか?
A4:住宅の規模、築年数、設備、地域によって異なるため、一律の金額はありません。固定資産税などの税金に加え、外壁・屋根の補修、給湯器や水回りの交換などに備えた資金が必要です。購入時から修繕用の積立を計画しましょう。
Q5:一戸建ての固定資産税はどのように計算されますか?
A5:固定資産税は土地や建物の固定資産税評価額などを基に計算されます。標準税率は1.4%ですが、住宅用地には課税標準を軽減する特例があります。実際の税額は評価額や自治体の制度などによって異なります。
Q6:建売住宅と注文住宅はどちらがおすすめですか?
A6:購入手続きや予算の分かりやすさを重視するなら建売住宅、間取りや設備へのこだわりを重視するなら注文住宅が候補になります。ただし、注文住宅は土地取得費や設計・追加工事費が必要になる場合があり、建売住宅も立地や設備の比較が欠かせません。
Q7:一戸建ては木造と鉄骨造のどちらがよいですか?
A7:構造だけで優劣は決まりません。木造と鉄骨造では設計や施工、維持管理の特徴が異なります。耐震性能、断熱性能、耐火性能、保証内容、施工実績などを比較して選ぶことが大切です。
Q8:2026年に一戸建てを購入するとき、特に注意したいことは何ですか?
A8:省エネ性能、住宅ローン金利、住宅価格、固定資産税、修繕費を含めた長期的な資金計画が重要です。土地の災害リスクや接道条件、建物の性能証明書なども契約前に確認しましょう。
一戸建てとは、独立した1棟の住宅を中心とする住居形態です。マンションと比較して敷地や建物の使い方に自由度があり、庭や駐車場、家族に合わせた間取りを確保しやすい特徴があります。
一方、建物の点検や修繕、固定資産税、設備交換などは自分で管理する必要があります。土地と建物の権利関係によっても購入後の条件は異なるため、物件の内容を細かく確認することが欠かせません。
2026年は、新築住宅の省エネ基準適合義務化がすでに始まり、住宅の性能を見極めることがこれまで以上に重要になっています。住宅価格や住宅ローン金利の動向も踏まえ、建売・注文住宅、平屋・二階建て、木造・鉄骨造などを総合的に比較する必要があります。
【プロの結論】
一戸建て選びで本当に重視したいのは、購入時の安さだけではなく、住宅を所有し続けるための総費用と生活の質です。
住宅ローンの返済額だけで予算を判断せず、固定資産税、修繕費、保険料、光熱費、将来のリフォーム費用まで含めて考えることが、購入後の後悔を減らします。
また、土地の所有権や災害リスク、接道条件、建物の省エネ・耐震性能は、購入後の暮らしだけでなく将来の売却にも影響します。
一戸建ては、家族の生活スタイルや将来設計に合った住宅を実現できる選択肢です。目先の価格や設備の魅力だけにとらわれず、長く安心して住み続けられる土地と建物を選ぶことが、納得できるマイホーム購入につながります。